Simulador Imóvel: Guia Profissional para Decisão Segura
Este guia explica como usar um Simulador Imóvel para avaliar cenários e apoiar a compra, venda ou locação com mais clareza. O texto apresenta, de forma objetiva, o que é uma simulação, quais variáveis costumam ser consideradas e quais cuidados reduzem erros de interpretação. Ao final, você encontra um quadro comparativo, um passo a passo e condições práticas para o uso responsável.
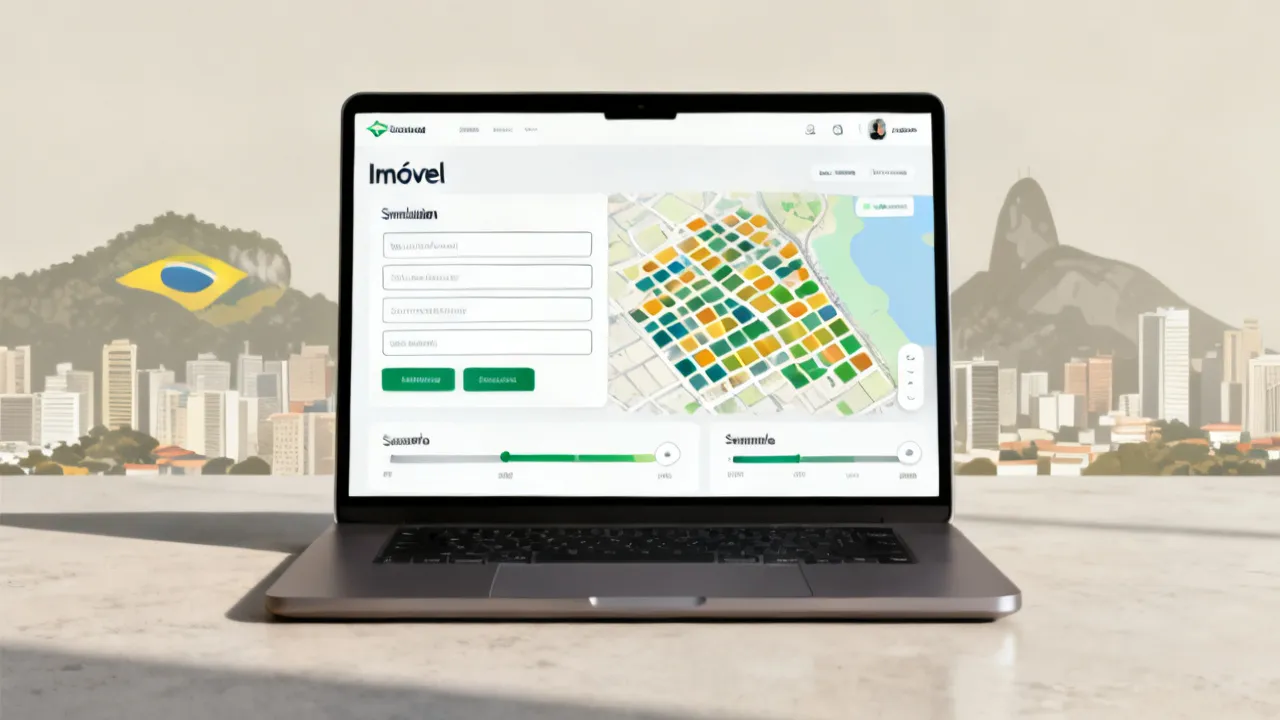
1) O essencial sobre Simulador Imóvel: como decidir com menos ruído
Um Simulador Imóvel é uma ferramenta que organiza dados do imóvel e transforma suposições em cenários comparáveis. Em vez de depender apenas de “impressões”, ele ajuda você a estruturar a análise de preço, prazo e condições, promovendo uma leitura mais consistente do negócio. Na prática, isso significa reduzir o risco de decisões tomadas no calor do momento e aumentar a transparência do que está sendo considerado.
Do ponto de vista profissional, o valor de um simulador está menos em “produzir um número perfeito” e mais em evidenciar variáveis: localização, tipologia, estado de conservação, custo de manutenção, potencial de valorização e regras contratuais quando aplicáveis. Quanto mais bem definidas essas entradas, mais útil tende a ser o resultado — e mais fácil fica justificar escolhas para diferentes partes interessadas.
Em mercados imobiliários, uma parcela significativa do “ruído” vem de comparações incompletas: o comprador olha apenas para o valor anunciado sem ponderar condomínio, IPTU, custo de reforma, tempo de vacância (no caso de locação) e até questões de liquidez (facilidade de revenda). O simulador atua como um antídoto: ele força o raciocínio a sair do plano abstrato e cair no plano de premissas, entradas e saídas. Assim, o usuário passa a enxergar o que é decisivo e o que é só barulho de negociação.
Outro aspecto relevante é a clareza operacional. Quando o simulador está bem configurado, ele se torna uma linguagem comum entre as partes. Corretores, advogados, investidores, famílias e consultores conseguem discutir o mesmo conjunto de fatos (metragem, padrão, estado, encargos, prazos, taxa efetiva). Em vez de discutir “sensação” ou “experiência passada”, o debate migra para parâmetros. Isso reduz conflitos e aumenta a eficiência do processo de compra, venda ou locação.
Em resumo, quando você decide com o apoio de um Simulador Imóvel, você não elimina incertezas — mas diminui a chance de decisões baseadas em informação incompleta. E, em imobiliário, reduzir chance de erro é frequentemente mais valioso do que buscar precisão absoluta.
2) O que é, de fato, um Simulador Imóvel (e por que ele não é “oráculo”)
Em termos objetivos, um Simulador Imóvel funciona como um modelo de cálculo. Você insere informações sobre o imóvel e recebe uma projeção em formato de tabela, gráfico ou resumo. A simulação pode focar em diferentes objetivos: estimar preço de compra e venda, apoiar negociações de locação, avaliar impactos de financiamento, ou estimar custos associados ao ciclo de vida do bem (taxas, custos recorrentes e adequações).
Importante: o resultado do simulador é tão bom quanto os dados fornecidos e tão honesto quanto o método usado. Se as entradas estiverem incompletas ou inconsistentes (por exemplo, área útil diferente da área informada, estado de conservação superestimado ou ausência de parâmetros de custo), a projeção tende a distorcer a análise.
Para não cair na armadilha do “oráculo”, é útil compreender a diferença entre modelo e realidade. O simulador não conhece o futuro, nem “vê” a precificação real do mercado no momento exato do negócio. O que ele faz é aplicar regras matemáticas às premissas que você forneceu — e, em alguns casos, a bases de referência que ele possui. Se as regras e bases estiverem desatualizadas, o resultado pode ser otimista demais ou conservador demais.
Além disso, há outro detalhe: imobiliário envolve negociação e fricções (documentação, vistoria, prazo para desocupação, condições de crédito, adiantamentos, reformas, garantias). Um simulador simplifica. Por isso, o resultado deve ser lido como um cenário probabilístico ou um ponto de partida para a negociação, e não como garantia.
Uma forma prática de evitar o “efeito oráculo” é comparar o simulador com evidências. Se a simulação sugere um valor e esse valor está completamente desalinhado com anúncios comparáveis (corrigidos por metragem, padrão e estado), então algo está errado: pode ser a entrada, pode ser a metodologia, pode ser a base de referência, ou pode ser que aquele imóvel tenha particularidades (vaga presa, vista única, restrições de uso, problemas de documentação) que o simulador não captura.
Quando você trata o simulador como ferramenta de organização e análise, ele funciona muito bem. Quando você o trata como sentença, ele passa a ser um amplificador de erro. A fronteira entre esses dois usos está em como você valida e como você comunica premissas.
3) Como um profissional costuma estruturar a simulação para uso real
Um especialista em mercado imobiliário normalmente trata a simulação como uma etapa dentro de um processo maior: coleta de dados, validação, comparação com referências e checagem de premissas. Em geral, o simulador serve para:
- Comparar cenários (por exemplo, diferentes prazos, taxas, valores de entrada e condições de locação);
- Identificar sensibilidade (quais variáveis mais alteram o resultado);
- Organizar metas (alocação de capital, fluxo de caixa esperado e limites de risco);
- Padronizar a conversa com corretores, parceiros e famílias, reduzindo desentendimentos.
Em outras palavras: a simulação ajuda a transformar “achismos” em parâmetros verificáveis — e a detectar onde ainda faltam evidências.
Na prática, o uso profissional tem uma lógica de “fases”. Primeiro, há a fase de entendimento do objetivo: o que você quer decidir agora? Comprar e morar? Comprar para renda? Vender com segurança? Locar para cobrir custo? Avaliar se faz sentido financiar ou pagar à vista? Cada objetivo altera as variáveis prioritárias e muda o que será considerado erro ou incoerência.
Depois vem a fase de dados: metragem correta, tipologia, andar, ventilação, estado de conservação, itens específicos (armários embutidos, piso, instalações elétricas e hidráulicas), despesas de condomínio, IPTU, fundo de reserva (quando aplicável), histórico de manutenção e eventuais pendências. Em muitos casos, a qualidade da simulação melhora significativamente quando o usuário deixa de usar “valores aproximados” e passa a usar “valores prováveis documentados”.
Em seguida há a fase de calibração: ajustar premissas financeiras, prazos, taxas, vacância e despesas extraordinárias. Profissionais costumam trabalhar com faixas e cenários mínimo/esperado/conservador justamente porque nem tudo é previsível. Porém, isso não é sinônimo de bagunça: as faixas precisam ter coerência com a realidade do caso.
Por fim, há a fase de decisão: decidir com base em um conjunto de informações e em limites predefinidos. O simulador ajuda a enxergar limites. Por exemplo, você pode descobrir que, para o investimento fazer sentido, o preço máximo deve estar dentro de uma faixa específica; ou que, para locação ser viável, a taxa de vacância não pode exceder um certo patamar; ou que a parcela do financiamento só é saudável se o condomínio não estiver acima de um nível.
Essa abordagem em camadas reduz o risco de decisões impulsivas. O simulador vira um instrumento de gestão de risco, e não apenas um “calculador”.
4) Principais variáveis consideradas na maioria dos simuladores
Sem assumir um único modelo, a maior parte dos Simuladores Imóvel utiliza combinações de variáveis como:
- Localização: proximidade de serviços, acesso a vias, dinâmicas do bairro e demanda histórica (quando houver base de dados);
- Características físicas: área privativa, número de quartos, vagas, padrão construtivo e reformas recentes;
- Estado de conservação: indícios de manutenção preventiva, execução de reparos e necessidade de adequações;
- Condições de negociação: tipo de operação (compra, venda, locação), forma de pagamento e prazos;
- Custos recorrentes: condomínio, IPTU e outros encargos (quando informados);
- Indicadores financeiros: em cenários de financiamento, taxas e capacidade de pagamento conforme simulações compatíveis.
Na visão de mercado, o ponto crítico é que nem todas as variáveis têm o mesmo peso em todos os objetivos. Por isso, um bom simulador permite calibrar o foco da análise.
Por exemplo, em uma simulação de compra para uso próprio, a variável “custo de oportunidade” pode ser tão relevante quanto o valor do imóvel. O usuário tende a perguntar: “Se eu comprar agora, quais alternativas estou perdendo?” Mesmo sem detalhar explicitamente o custo de oportunidade, o simulador pode ajudar ao organizar despesas de curto e médio prazo e viabilizar comparação com alternativas (aluguel, espera, financiamento versus poupança, reformas futuras).
Já em uma simulação para investimento, o foco costuma se deslocar para retorno líquido, fluxo de caixa, taxa de vacância, inadimplência (quando modelada) e liquidez do ativo. Uma vaga extra, um padrão superior ou uma localização mais valorizada podem melhorar o potencial de aluguel e a velocidade de locação, impactando o retorno do investidor. Se o simulador não considerar despesas recorrentes ou se subestimar a vacância, ele tende a superestimar o rendimento.
Em simulações de locação, além de preço de aluguel, surgem variáveis como perfil de inquilino esperado (família, estudante, profissional), atratividade do entorno, facilidade de deslocamento e competitividade do preço. Mesmo quando o simulador não calcula diretamente demanda, ele pode usar referências para inferir competitividade.
Há também variáveis “menos óbvias”, porém importantes, que muitos simuladores ignoram a princípio, mas um uso profissional pode introduzir como ajuste: restrições de uso (ex.: regras específicas de condomínio), necessidade de documentação regularizada, prazos de desocupação, custo de intermediação, e até risco de obras no condomínio (um tipo de risco que afeta despesas futuras e, consequentemente, o valor do imóvel).
Quando você entende essas variáveis e como elas se relacionam com seu objetivo, o simulador deixa de ser uma caixa preta e vira um mapa do que realmente move o resultado.
5) Atenção a premissas e requisitos de qualidade dos dados
Um erro comum é usar dados “aproximados” sem registrá-los como hipótese. Profissionais costumam seguir uma disciplina: cada entrada deve ser rastreável e coerente com a documentação (matrícula, memorial descritivo, ficha do condomínio, comprovantes de despesas quando aplicável).
Além disso, a simulação deve refletir o objetivo real do usuário. Se o propósito é estimar viabilidade de locação, por exemplo, a análise precisa considerar taxa de vacância, perfil de inquilino e competitividade do preço no mercado local — e não apenas “valor de tabela”.
A qualidade de dados em imobiliário não é uma formalidade: é o principal motor de confiabilidade da simulação. Um exemplo: dois apartamentos podem ter a mesma metragem “total”, mas metragem útil diferente; podem ter padrão de acabamento distinto; podem ter despesas condominiais muito diferentes; podem estar em andares e orientações diferentes, alterando manutenção e conforto; e podem ter histórico de reformas que reduz (ou aumenta) custos futuros.
Outro exemplo recorrente: “estado de conservação” é frequentemente subestimado. Um apartamento pode parecer bom na visita, mas ter instalações hidráulicas antigas ou precisar de adequação elétrica com custos relevantes. Se o simulador não permite inserir “custo estimado de reparo” ou se o usuário não registra esse custo, o resultado pode ficar enganoso.
Também existe o problema de “dados desatualizados”. Condomínio e IPTU mudam ao longo do tempo. Taxas de financiamento mudam com periodicidade. Se a simulação usa números de meses ou anos diferentes, ela pode não refletir a realidade do momento do negócio. Por isso, um profissional geralmente marca a data de referência de cada input e, quando necessário, faz ajustes para aproximar a realidade atual.
Há ainda um componente psicológico: pessoas tendem a informar valores que sustentam sua expectativa. Isso não é necessariamente má-fé; muitas vezes é viés de confirmação. O simulador ajuda justamente a revelar essa diferença entre expectativa e premissa. Quando você tenta forçar o modelo para “bater” com a expectativa, você perde confiabilidade. Uma abordagem melhor é ajustar as expectativas com base nos números, e não vice-versa.
Por fim, bons simuladores costumam permitir faixas e cenários, mas isso só funciona se as faixas forem baseadas em plausibilidade. Faixa ampla demais vira imprecisão sem utilidade; faixa estreita demais vira falsa precisão. O ideal é que a faixa seja construída com base em evidências do caso e em comportamentos observáveis do mercado.
6) Quadro comparativo (condições, requisitos e melhores usos)
A seguir, você encontra uma comparação prática de quando um Simulador Imóvel tende a ser mais útil, quais condições devem existir e quais requisitos costumam ser necessários para resultados mais consistentes.
| Objetivo da simulação | Condições/variáveis mínimas | Requisitos para qualidade do resultado | Cuidados na interpretação |
|---|---|---|---|
| Compra/venda (estimativa de cenário) | Área, tipologia, estado do imóvel, condomínio/IPTU (se aplicável), bairro e acessibilidade | Dados coerentes com documentação e evidências de conservação/reformas | O valor final depende de negociação e oferta/demanda; a simulação é apoio |
| Locação (compatibilidade de preço e fluxo) | Condição do imóvel, atrativos do entorno, custos recorrentes, tempo de resposta no mercado | Referências do mercado local e parâmetros de despesas atualizados | Não confundir preço pedido com preço efetivo; vacância impacta retorno |
| Planejamento financeiro (cenários de entrada/prazo, quando houver) | Taxas e parâmetros de financiamento (quando aplicável), renda e custos fixos | Premissas realistas e compatíveis com políticas do sistema financeiro | Qualquer cálculo depende de taxa efetiva e condições contratuais |
| Tomada de decisão para investimento | Risco, horizonte de tempo, projeções de manutenção e capacidade de geração de renda | Validação do potencial do imóvel e do custo total de aquisição/manutenção | Projeções não garantem retorno; use faixas e cenários conservadores |
Para enriquecer esse quadro, vale entender que “condições mínimas” não são apenas itens para preencher campos: elas são as peças que impedem o modelo de trabalhar no vazio. Se você simula compra sem considerar condomínio e IPTU, você pode subestimar o custo total mensal. Se você simula locação sem considerar vacância e custos de manutenção, você pode superestimar retorno líquido. Se você simula financiamento sem alinhar taxa efetiva, você pode errar a parcela real e comprometer a viabilidade de curto prazo.
Além disso, existem “requisitos de qualidade” que, embora pareçam simples, elevam muito a confiabilidade. Um bom uso é sempre exigir consistência: área indicada no anúncio versus área indicada na documentação; descrição do estado versus inspeção visual; despesas reportadas pelo vendedor versus histórico do condomínio (quando disponível); e prazos de desocupação previstos versus realidade operacional de visitas, mudança e adequações.
Por fim, o campo “cuidados na interpretação” é especialmente importante porque muitas pessoas cometem o mesmo erro: tratar o output como verdade final. Em geral, o simulador é uma ferramenta de decisão em contexto. O resultado precisa ser interpretado à luz do mercado local, das particularidades do imóvel e das preferências do tomador de decisão.
7) Passo a passo: como usar um Simulador Imóvel com método
Para aproveitar bem um Simulador Imóvel, recomenda-se um processo estruturado. Abaixo vai um roteiro prático, em formato de etapas, pensado para reduzir erros de entrada e melhorar a comparabilidade dos cenários.
- Defina o objetivo: compra, venda, locação, investimento ou planejamento financeiro. O foco muda as variáveis mais relevantes.
- Reúna dados do imóvel: área, tipologia, vagas, idade aproximada, estado de conservação e itens que foram reformados.
- Valide localização: anote pontos de referência do bairro (acesso a vias, comércio, serviços) e explique em termos que façam sentido para a demanda local.
- Atualize custos recorrentes: condomínio e IPTU (quando aplicável). Se houver despesas extraordinárias, registre como exceção.
- Estabeleça premissas financeiras realistas: se o simulador considerar taxas, prazos ou capacidade de pagamento, confirme as bases usadas.
- Crie cenários: mínimo, esperado e conservador. Evite confiar em um único cenário “médio”.
- Compare resultados com referências: use anúncios comparáveis e referências de mercado quando disponíveis, mas sempre tratando diferenças de metragem, padrão e conservação.
- Revise coerência: verifique se o valor de condomínio/IPTU e custos informados não estão defasados e se a área usada corresponde ao correto (área privativa x área total).
- Documente a decisão: registre quais premissas levaram ao resultado. Isso facilita negociação e acompanhamento posterior.
Para tornar esse passo a passo ainda mais robusto, alguns refinamentos costumam fazer diferença em operações reais.
(a) Crie um “dicionário de premissas” antes de simular: antes de rodar o cálculo, escreva em uma lista quais premissas você está usando. Ex.: “Condomínio = valor médio dos últimos 3 meses”, “IPTU = estimativa baseada no carnê de 2026”, “Estado = bom com pequenas intervenções”, “Vacância = 1 mês em cenário conservador”, “Taxa do financiamento = taxa efetiva X”. Esse hábito reduz confusão e facilita ajustes posteriores.
(b) Separe custos recorrentes de custos de transição: custos recorrentes (condomínio, IPTU, manutenção anual) não devem ser misturados com custos únicos (pintura, troca de piso, reforma hidráulica inicial, regularização documental). Misturar tende a distorcer comparações e pode levar a decisões equivocadas, como superestimar o “custo permanente” ou subestimar o “custo inicial”.
(c) Modele a assimetria do risco: em decisões de investimento, o risco geralmente é assimétrico — você pode perder mais do que ganha dependendo do cenário (por exemplo, uma reforma maior do que o previsto ou uma vacância longa). Se o simulador aceita faixas, use cenários conservadores com coerência e evite “otimismo estrutural”.
(d) Observe o impacto do tempo: tempo é dinheiro em imobiliário. Se você compra e demora para revender, perde liquidez; se você locar e demora para ocupar, perde receita e pode gerar custos adicionais. Mesmo quando o simulador não tem uma linha específica para liquidez, você pode refletir isso em cenários com prazos diferentes e custos de transição.
(e) Trate o resultado como parte da negociação: a simulação deve ajudar a formular argumento. Em compra e venda, ela apoia uma proposta dentro de uma faixa racional. Em locação, ela apoia prazo e valor ajustados a despesas e expectativa de ocupação. Em financiamento, ela apoia decisão de capacidade de pagamento e margem de segurança do fluxo mensal.
Com esses refinamentos, o simulador deixa de ser um evento isolado e vira um componente de gestão contínua. Você simula, valida, decide, negocia e depois revisita os dados à medida que o cenário muda.
8) Fontes e base de referência para decisões (transparência metodológica)
Como não foram fornecidos dados específicos de preço, fornecedor ou cidade no seu enunciado, este guia foca em critérios e método. Para fundamentar decisões com mais segurança, é recomendável usar referências reconhecidas e dados públicos quando disponíveis. Como orientação geral, relatórios de mercado e estudos de órgãos oficiais e instituições financeiras podem ajudar a calibrar expectativas, especialmente sobre condições econômicas e comportamento de crédito. Para pesquisa adicional, considere materiais como:
- IBGE (indicadores socioeconômicos e demográficos que influenciam demanda);
- Bacen (aspectos relacionados a crédito e condições macrofinanceiras);
- Relatórios de mercado de entidades do setor imobiliário e estudos acadêmicos com metodologia divulgada.
Ao aplicar qualquer número na simulação, valide a data de referência e a metodologia do estudo para evitar conclusões baseadas em premissas desatualizadas.
Além dessas fontes citadas, é útil ampliar a ideia de referência em três camadas: macro, regional e micro.
Macro (contexto econômico): taxas de juros, inflação, crescimento regional, desemprego, política de crédito e dinâmica de renda alteram a demanda por compra e locação. Mesmo que o imóvel “no micro” seja ótimo, o contexto macro pode mudar o tempo de absorção do mercado, a liquidez e a competitividade do preço.
Regional (dinâmica do bairro/região): relatórios de mercado e dados locais ajudam a entender se a região está aquecida, estagnada ou em transição. Mudanças em mobilidade urbana (terminais, linhas de transporte, valorização por obras), criação de polos comerciais e alterações em zoneamento podem deslocar valores e demanda.
Micro (imóvel específico e comparáveis): aqui entram anúncios comparáveis, histórico do condomínio, características únicas e custos de manutenção. Dois imóveis semelhantes podem ter precificação distinta por diferenças que não aparecem nas estatísticas macro.
Outro ponto de transparência metodológica é a consistência: se você usar um estudo para estimar variação de preços, deve checar o período (mensal, trimestral, anual) e o recorte geográfico. Se você misturar recortes, cria comparações injustas. Por exemplo, usar dado nacional para ajustar um bairro específico pode ser útil apenas para perspectiva, mas não como base principal de decisão.
Em operações com financiamento, o uso de referências do Bacen e de taxas publicadas por instituições financeiras ajuda a alinhar expectativa com custo real do crédito. No entanto, ainda assim a taxa efetiva depende de condições do proponente, modalidade, score e regras do contrato.
Em suma: referências são importantes, mas o melhor resultado vem quando você as utiliza como “calibradores”, e não como “substitutos” de dados do imóvel.
9) Análise profissional: por que a simulação precisa ser interpretada por camadas
Um Simulador Imóvel costuma entregar resultados numéricos rapidamente, mas o valor real está no diagnóstico. Em abordagem profissional, dividimos o raciocínio em camadas:
- Camada 1 — Dados: a verdade do imóvel (metragem, estado, localização real e custos).
- Camada 2 — Modelo: o que o simulador assume como premissas (taxas, prazos, forma de cálculo).
- Camada 3 — Mercado: comparáveis e dinâmica local (quando disponível).
- Camada 4 — Negociação: margem, concessões e estratégia de compra/venda/locação.
Se qualquer camada estiver fraca, a projeção numérica perde utilidade. Por isso, profissionais preferem usar o resultado como “norte” e não como “sentença”.
Vamos detalhar o que isso significa em situações comuns.
Camada 1 — Dados: imagine que o condomínio foi informado como valor fixo, mas ele inclui taxas variáveis por consumo de gás ou fundo de obras que mudam. Ou que a área útil foi aproximada “pelo olhar” e, na documentação, a metragem é diferente. Esses desvios podem alterar significativamente o custo mensal e, por consequência, a viabilidade de locação e o custo total de compra.
Camada 2 — Modelo: um simulador pode usar uma metodologia de comparação de preço diferente de outra. Um modelo pode “padronizar” por preço por metro com ajustes; outro pode usar curva; outro pode aplicar fatores de conservação. Se você não sabe como o modelo funciona, pode confiar demais. O profissional, portanto, tenta entender o que o simulador assume e se os pressupostos fazem sentido para o imóvel.
Camada 3 — Mercado: é aqui que entra comparável. Um imóvel com padrão superior pode ter valor por metro mais alto. Se o comparável escolhido não for realmente comparável (por andar, por vaga, por vista, por condição do prédio), a simulação pode sair errada. O profissional revisa se os comparáveis têm características realmente próximas e se estão na mesma faixa de demanda.
Camada 4 — Negociação: mesmo quando o valor “justo” existe em teoria, a negociação altera o resultado. Há imóveis em liquidação rápida, há imóveis com proprietário que aceita concessão, há imóveis travados por documentação, há imóveis com urgência por mudança. Negociação não é apenas matemática; é contexto humano e operacional. Um simulador bem feito pode incorporar margem e estratégia, mas o profissional sabe que há limites e variáveis que não entram no cálculo.
Quando você soma essas camadas, o simulador vira parte de uma análise mais completa. Ele orienta o que perguntar e onde revisar. E, principalmente, ele ajuda a detectar onde está a origem da incerteza: se é dado ruim, modelo ruim, mercado mal calibrado ou negociação instável.
10) Boas práticas para evitar distorções comuns
Mesmo com um simulador bem desenhado, alguns comportamentos do usuário podem distorcer as conclusões. Algumas boas práticas:
- Não misturar metas: se a intenção é decidir locação, não trate o resultado como compra sem ajustar premissas.
- Registrar incertezas: quando houver dúvida sobre estado do imóvel ou valores de encargos, use faixas.
- Evitar “ajustes cosméticos”: mudar números para “bater” com uma expectativa pessoal reduz a confiabilidade da análise.
- Considerar custos invisíveis: reformas, adequações, mudanças de documentação e despesas de transição.
- Checar coerência de padrão: um imóvel com padrão superior tende a manter competitividade diferente de um imóvel equivalente em metragem, mas com conservação inferior.
Vamos aprofundar algumas distorções clássicas e como preveni-las.
Distorção 1: “preço pedido” versus “preço efetivo”. Em locação, anúncios podem refletir expectativa acima do que o mercado realmente aceita. Isso acontece por viés do proprietário, por desconhecimento do mercado local ou por tentativa de “testar” valor. O simulador, se alimentado com preço pedido, tende a superestimar retorno. A prevenção é buscar referências de contratos fechados, quando possível, ou pelo menos observar anúncios com tempo de mercado e descontos recorrentes.
Distorção 2: confundir “aprovação de financiamento” com “capacidade real”. Mesmo que o crédito seja aprovado, a parcela pode ficar apertada se somada a custos de condomínio, IPTU, despesas de manutenção e risco de vacância (no caso de investimento). Um simulador pode ajudar a visualizar margem. O profissional costuma trabalhar com reserva: a parcela deve ser compatível com um plano que suporte imprevistos.
Distorção 3: subestimar custo de reforma e manutenção. Frequentemente, o usuário olha o imóvel e avalia por aparência. Mas custos reais aparecem em itens como elétrica (quadros, fiação), hidráulica (troca de tubulações), infiltrações (impacto estrutural), impermeabilização (áreas úmidas), esquadrias (vedação), entre outros. Se o simulador não tiver campo para ajuste desses custos, a alternativa é usar cenários: “com reforma pequena” vs “com reforma moderada”, e estimar custos com base em orçamentos preliminares.
Distorção 4: negligenciar custos de transição. Para vender e comprar, existem custos como mudança, transporte, eventuais taxas, limpeza e pequenas intervenções para colocar o imóvel “pronto para venda”. Para locação, há custos como pintura, reparos para entrega, possíveis multas contratuais ou despesas do período de desocupação. Se você simula retorno sem incluir transição, cria uma “performance” irreal.
Distorção 5: usar o mesmo modelo para contextos diferentes. Simulação de compra e simulação de locação podem exigir estruturas diferentes. Se você tenta usar “um modelo único” sem ajustar variáveis, pode obter resultado que parece correto numericamente, mas é conceitualmente errado. O profissional ajusta o modelo ao objetivo e revisa o que é premissa e o que é custo.
Essas boas práticas ajudam a manter a simulação alinhada ao mundo real. O objetivo não é “fazer o simulador concordar”; é fazer o simulador refletir o caso e ajudar a decidir melhor.
11) Exemplos de uso (sem depender de números específicos)
Para tornar o método mais concreto, aqui vão exemplos conceituais (sem valores atribuídos):
- Exemplo A — Compra com custo total: o simulador pode organizar preço pretendido, custos de transação e encargos recorrentes, permitindo que você compare “parcelas” com “custo total no tempo” em cenários conservadores.
- Exemplo B — Locação com foco em retorno líquido: ao inserir dados do imóvel e estimar encargos, o simulador ajuda a visualizar quanto do rendimento potencial ficaria comprometido com despesas.
- Exemplo C — Negociação baseada em faixas: você usa o simulador para montar uma faixa de valor aceitável e depois negocia ancorado em premissas, e não em pressão emocional.
Nesses casos, a ferramenta se torna um meio de alinhamento: comprador, vendedor e intermediários passam a discutir parâmetros de forma objetiva.
Para aprofundar esses exemplos em formato de “como pensar”, considere os seguintes desdobramentos.
Exemplo A detalhado — Compra com custo total: em vez de perguntar apenas “qual o preço do imóvel”, você passa a perguntar “qual o custo total até eu estar confortável com o imóvel?”. Isso inclui custos iniciais (impostos, registro, eventuais reformas de adequação, mudanças) e custos recorrentes (condomínio, IPTU, manutenção). O simulador ajuda a transformar isso em horizonte temporal: um custo inicial e um fluxo de custos mensais/anuais. Ao comparar cenários, você pode descobrir que um imóvel aparentemente mais barato exige uma reforma mais cara, tornando o “custo total” semelhante ou até maior.
Exemplo B detalhado — Locação com retorno líquido: você pode simular o aluguel bruto e, depois, subtrair custos recorrentes e considerar períodos de vacância. Mesmo sem números exatos, a estrutura conceitual é: Receita do aluguel menos custos (condomínio, IPTU, manutenção, taxas operacionais) e menos impacto do tempo sem ocupação. Ao variar cenário (ocupa em pouco tempo versus ocupa lentamente), você avalia resiliência do investimento. Isso evita a ilusão do “aluguel alto” sem retorno líquido.
Exemplo C detalhado — Negociação baseada em faixas: em negociações, as pessoas costumam focar em um número único: “pagar X” ou “aceitar Y”. O simulador permite construir uma faixa racional: um teto e um piso. Você pode usar esse intervalo para negociar com firmeza, justificando seu limite com premissas (custo de condomínio, estado do imóvel, custos de reforma, tempo estimado de colocação no mercado). Esse tipo de argumento tende a ser mais eficaz do que argumentos emocionais ou apenas comparações superficiais.
Ao usar exemplos assim, você passa a entender que o simulador funciona melhor quando você o conecta a decisões e quando você trata o resultado como instrumento de conversa e de gestão de risco.
12) Condições e requisitos para um uso responsável
Mesmo quando a tecnologia é intuitiva, existem condições que você deve respeitar para que a simulação permaneça útil:
- Dados atualizados: condomínio, IPTU e informações de conservação devem ser coerentes com o período atual.
- Transparência de premissas: se o simulador usar taxas ou parâmetros financeiros, confirme se refletem as condições disponíveis no momento.
- Comparabilidade: para referências de mercado, garanta comparáveis equivalentes em metragem, padrão e localização.
- Respeito ao contrato: valores e condições efetivas dependem de instrumentos contratuais, aditivos e regras específicas.
“Uso responsável” também implica não usar simulação para justificar decisões sem checagem mínima. Um simulador não substitui vistoria, regularidade documental, análise jurídica e avaliação técnica. Em especial, problemas documentais (penhoras, indisponibilidades, inconsistência em área, divergências de matrícula) podem inviabilizar a operação independentemente do resultado numérico do simulador.
Além disso, é recomendável que você não trate o simulador como “prova”. Ele é um instrumento de análise, e seus números dependem de premissas. Quando compartilhar a simulação com terceiros, deixe claro o que é hipótese e o que é dado confirmado.
Um outro requisito importante é o controle de versão mental: quando você ajusta dados, você muda o cenário. Por isso, registre qual cenário foi usado para que a decisão seja rastreável. A rastreabilidade evita retrabalho e evita que decisões baseadas em um conjunto de premissas sejam defendidas quando o conjunto mudou.
Por fim, uso responsável inclui respeito ao seu próprio limite de compreensão. Se o simulador tem fórmulas complexas ou oferece múltiplas opções de metodologia, é melhor entender o mínimo necessário do que apostar “sem ler”. Transparência e entendimento são parte do método.
13) Perguntas Frequentes (FAQs)
1) O que um Simulador Imóvel realmente estima?
Em geral, ele estima cenários com base em entradas fornecidas, como características do imóvel, custos recorrentes e premissas financeiras. O resultado é uma projeção para apoiar a decisão, não uma garantia do valor final.
Em alguns casos, dependendo do produto/serviço, o simulador pode também sugerir faixas de preço baseadas em comparáveis e filtros de similaridade. Ainda assim, a projeção depende do recorte do mercado e da qualidade das referências.
2) Quais dados devo inserir para ter um resultado mais confiável?
Área correta (de acordo com documentação), tipologia, estado de conservação, custos como condomínio/IPTU (quando aplicável) e dados de localização coerentes. Se houver reformas, descreva o que foi feito e quando.
Quanto mais o usuário transforma “descrição qualitativa” em detalhes observáveis (ano da reforma, tipo de acabamento, itens trocados), mais o simulador consegue refletir o custo futuro e a competitividade do imóvel.
3) O resultado do simulador substitui avaliação profissional?
Não. Ele pode orientar e organizar a análise, mas avaliações formais, vistorias técnicas e verificações documentais continuam sendo essenciais, especialmente em operações de maior valor.
Mesmo quando a simulação estiver alinhada com o mercado, ainda é preciso validar aspectos técnicos e legais que não são capturados por cálculo: estrutura, infiltrações, riscos de obra no condomínio, conformidade documental, entre outros.
4) Por que dois simuladores podem dar resultados diferentes?
Porque cada um pode usar modelos e bases diferentes (pesos de variáveis, forma de calcular custo, premissas financeiras e abordagem de comparáveis). Por isso, vale comparar metodologia e checar entradas.
Uma boa prática é comparar não apenas o número final, mas também os componentes: qual variável teve maior impacto? O simulador usa ajuste por padrão? Ele considera despesas extraordinárias? Como ele trata vacância (em locação)? Essas respostas mostram a origem da diferença.
5) Como interpretar faixas de valor em vez de um único número?
Faixas normalmente refletem incerteza e sensibilidade do modelo. Uma boa prática é negociar dentro de uma faixa coerente com seus custos totais e seu objetivo (uso próprio, investimento ou locação).
Se a faixa estiver ampla, isso indica mais incerteza (dados fracos, mercado volátil ou premissas muito variáveis). Se estiver estreita, pode indicar maior confiança ou pode indicar simplificação excessiva. Em ambos os casos, é saudável olhar as premissas.
6) Quais erros mais afetam a simulação?
Entradas desatualizadas, metragem incorreta, conservação superestimada, custos recorrentes ignorados e premissas financeiras não alinhadas com as condições reais.
Além disso, erros de “interpretação” também impactam: usar o resultado de compra como se fosse resultado de locação, ou tratar um cenário conservador como se fosse cenário esperado, ou misturar custos recorrentes com custos únicos.
7) Existe diferença entre simular compra e simular locação?
Sim. A compra envolve custo de aquisição e critérios de valorização e risco; a locação envolve retorno líquido, vacância, liquidez do imóvel e despesas recorrentes. Um simulador pode até permitir ambos, mas as variáveis mais relevantes mudam.
Em locação, por exemplo, tempo de ocupação e comportamento do mercado local costumam ser tão relevantes quanto o aluguel por si só. Em compra, a trajetória de custos e a expectativa de valorização influenciam o retorno total e o prazo de recuperação.
8) Como lidar com incertezas sobre estado de conservação?
Use inspeção/verificação quando possível e trabalhe com cenários conservadores até que exista informação técnica confirmada. Se não houver laudos, registre hipóteses e evite tomar decisão baseada em estimativa sem validação.
Uma prática comum é separar “estado visual” de “estado técnico”. O visual pode estar ok, mas o técnico pode exigir intervenção. Se você não sabe, use cenários com custo de manutenção maior até que uma vistoria indique o contrário.
14) Conclusão: transforme o Simulador Imóvel em método, não em impulso
Um Simulador Imóvel pode ser um aliado importante para estruturar análises, comparar cenários e dar objetividade ao processo. Ainda assim, o diferencial está no uso disciplinado: dados corretos, premissas claras, revisão de coerência e validação com referências confiáveis. Ao tratar a simulação como parte de um processo — e não como “resposta final” — você aumenta a chance de decisões mais seguras e negociáveis, alinhadas ao seu objetivo e ao contexto do imóvel.
Quando você usa a simulação como método, você consegue transformar ansiedade em gestão: define o que importa, mede o impacto das variáveis e cria uma narrativa de decisão que resiste a questionamentos. A negociação fica mais racional, a compra ou locação se torna mais previsível e o risco de erro diminui.
Em imobiliário, a verdade prática é que ninguém tem controle total sobre o mercado. Mas com um simulador bem utilizado — e com checagens mínimas de evidência — você decide com menos ruído. E, ao final, é isso que separa uma decisão bem fundamentada de uma decisão impulsiva.
-
A Guide to Cost-Efficient Small Electric Cars for Seniors
-
Mastering Debt Consolidation: Boost Your Credit Score and Manage Interest Rates
-
Your Guide to Loans, Credit Checks, and Interest Rates
-
Affordable Independent Living: Finding the Right Senior Housing
-
Guide to Senior Living Apartments: Affordable and Comfortable Environments