Como Usar um Simulador Imóvel com Segurança
Este guia explica como um Simulador Imovel apoia decisões de compra e locação ao estimar cenário, custos e parâmetros do imóvel. Em seguida, apresenta de forma objetiva o que são simuladores, quais variáveis costumam influenciar resultados e como interpretar as projeções com cautela. O texto também orienta boas práticas, requisitos e condições de uso, com foco em qualidade de dados e conformidade.
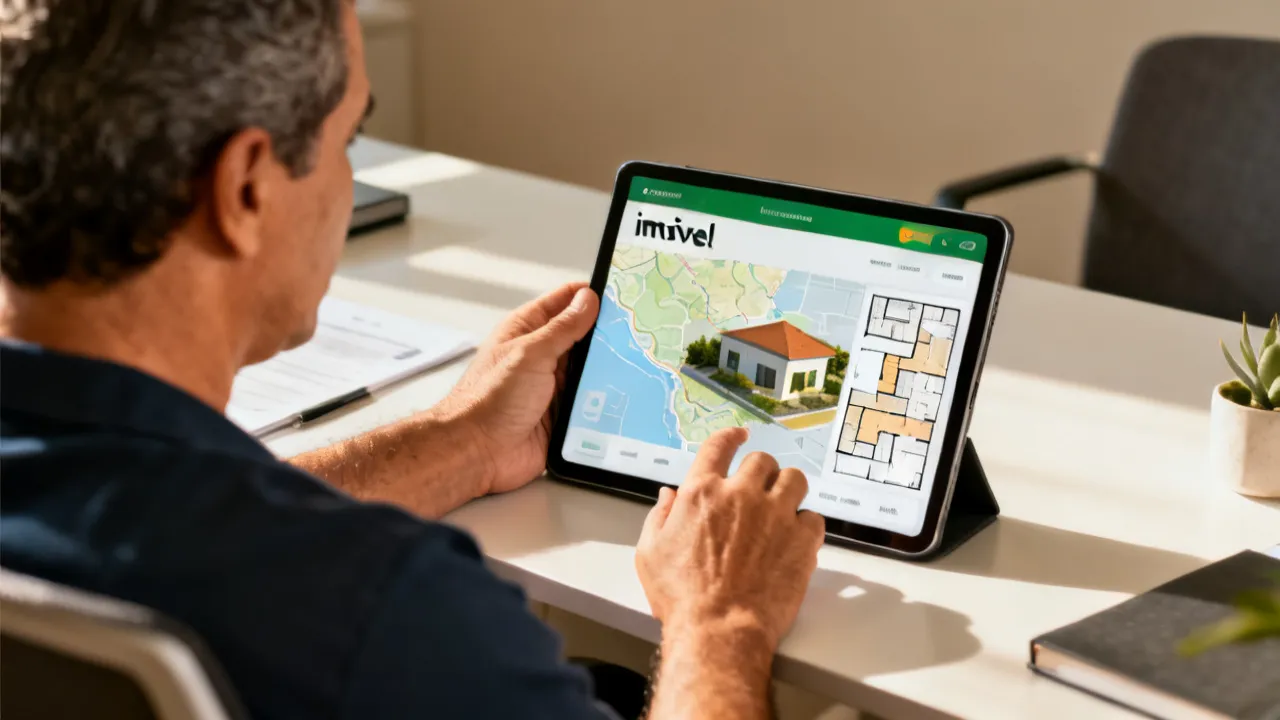
1) O essencial: como o “Simulador Imovel” deve orientar sua decisão
Ao usar um Simulador Imovel, o objetivo não é “adivinhar” um preço final, mas organizar hipóteses e comparar cenários com consistência. Em termos práticos, o simulador funciona como uma ferramenta de apoio: você informa dados do imóvel e parâmetros de financiamento/locação (quando aplicável) e, a partir deles, obtém projeções de valores, parcelas, custos estimados e/ou indicadores de viabilidade. O valor real do simulador está menos na “precisão do número” e mais em como ele ajuda você a estruturar seu raciocínio: o que você assume? Quais premissas mais pesam? Onde está o risco?
Por isso, um dos primeiros cuidados é compreender que todo simulador traz algum grau de simplificação. Mesmo quando os resultados parecem alinhados com o mercado, ainda assim podem existir limites: o simulador pode não capturar particularidades do imóvel ou pode usar médias para custos recorrentes e taxas, em vez de valores exatos. Além disso, dependendo do modelo do simulador (ou do algoritmo/planilha utilizado), a metodologia pode ser mais “estatística” ou mais “financeira”, e isso muda o tipo de conclusão que é seguro tirar.
Do ponto de vista profissional, um bom simulador precisa ser transparente. Isso significa responder, de forma clara (mesmo que resumida), pelo menos a estas perguntas: quais variáveis entram, como elas são usadas (se há pesos ou regras), qual é o horizonte de tempo do cálculo e quais fatores não foram considerados. Sem isso, o resultado vira apenas uma “faixa” sem contexto — e a sua decisão pode ficar vulnerável a vieses de informação, como confiar demais em um único número ou ignorar que o resultado depende de premissas específicas.
Em outras palavras: um Simulador Imovel é tão bom quanto sua capacidade de expor o que está por trás da projeção. Quando ele é opaco, você precisa compensar com diligência: repetir simulações com diferentes premissas, buscar validação documental e tratar os resultados como “estimativas operacionais”, não como sentença.
2) O que um Simulador Imovel realmente calcula (e o que costuma ficar de fora)
Mesmo quando o Simulador Imovel aparenta ser “simples”, geralmente ele envolve camadas de cálculo. No mercado imobiliário, os principais blocos por trás de muitas simulações costumam incluir: (a) uma etapa de estimativa de preço/valor do imóvel ou de retorno/risco; (b) uma etapa financeira para projetar fluxo de caixa; (c) uma etapa de custos recorrentes para compor a carga mensal; e (d) às vezes uma etapa de sensibilidade (cenários).
Com frequência, os simuladores fazem combinações como as seguintes:
- Parâmetros do imóvel: localização (bairro, região, proximidade a eixos de transporte), metragem, tipologia (apartamento, casa, sala comercial), estado de conservação e padrão construtivo. Em simuladores mais sofisticados, essas variáveis podem ser transformadas em “índices” ou equivalências. Em outros, são usadas por regras fixas.
- Parâmetros financeiros (quando o objetivo é financiamento): entrada, taxa estimada, prazo e periodicidade dos pagamentos. Alguns simuladores também consideram sistemas de amortização (como SAC ou Price), quando o usuário consegue selecionar o método.
- Custos recorrentes (quando o simulador prevê): condomínio, impostos, manutenção, seguros e custos de regularização (se forem parte do escopo). Em geral, aqui entram médias, faixas ou valores que o usuário insere manualmente.
- Horizonte de análise: curto prazo (ex.: locação) ou longo prazo (ex.: amortização, custo total no período e impacto cumulativo). O horizonte muda bastante a percepção de “vantagem” do cenário, principalmente quando há custos iniciais e variações de juros.
Por outro lado, muitos simuladores não capturam fatores difíceis de quantificar sem avaliação presencial e sem análise documental. Exemplos comuns:
- Peculiaridades do terreno (quando aplicável): declive, interferências, riscos de drenagem, variações de profundidade de fundação e restrições urbanísticas específicas.
- Riscos geotécnicos (encostas, solo contaminado, instabilidade), que podem impactar obras, manutenção e até custos de seguro.
- Problemas estruturais: trincas, umidade, infiltrações recorrentes, recalques, patologias que podem exigir intervenção cara.
- Defasagem real de documentação: divergências de área entre registro e realidade, pendências de averbação, restrições condominiais e riscos jurídicos.
- Pendências condominiais: obras extraordinárias aprovadas, inadimplência generalizada, fundo de reserva insuficiente ou decisões de assembleia em curso.
Por isso, o resultado deve ser tratado como estimativa operacional — uma projeção para orientar a triagem e o planejamento — e não como laudo técnico nem como avaliação jurídica.
Uma boa analogia é pensar no simulador como um “raio-X financeiro inicial”. Ele ajuda a identificar o que vale a pena investigar com mais profundidade. Mas, se ele indicar algo promissor, ainda assim você precisa verificar a anatomia real do imóvel: condição, regularidade, liquidez e riscos que não aparecem no cálculo.
3) Variáveis que mais impactam as estimativas no dia a dia do setor
Na prática, as variáveis que mais “mexem no número” tendem a ser aquelas ligadas a: (a) localização (e demanda associada) e (b) custos financeiros e de manutenção. Em cidades brasileiras, a percepção de valor imobiliário frequentemente acompanha o acesso a serviços, mobilidade urbana e infraestrutura local. Esse conjunto afeta tanto o interesse de compra quanto a atratividade de locação e, por consequência, a liquidez do ativo.
Se você está avaliando um imóvel para morar ou investir, vale mapear pelo menos estes pontos antes de aceitar qualquer projeção do Simulador Imovel:
- Localização e micro-localização: mesmo dentro de um bairro, ruas e distâncias mudam a demanda. Um apartamento a poucos minutos de uma linha de metrô/ônibus expresso tende a ter perfil de procura diferente daquele em área mais afastada, ainda que ambos estejam “no mesmo bairro” de forma ampla.
- Tipologia e liquidez: imóveis com plantas mais procuradas, maior eficiência de layout e maior número de dormitórios “consentidos” pelo mercado tendem a girar melhor. Liquidez não é apenas facilidade de vender: é a capacidade de vender sem desconto exagerado e sem tempo prolongado parado.
- Estado de conservação: reformas, instalações elétricas e hidráulicas, qualidade de acabamentos, manutenção do prédio e experiência do morador influenciam tanto o custo quanto o valor percebido. Dois imóveis com metragem idêntica podem ter preços muito diferentes quando há diferença substancial de manutenção.
- Custos mensais previsíveis: condomínio, IPTU (quando impacta o fluxo de caixa ao longo do ano), manutenção e despesas recorrentes afetam orçamento e atratividade, especialmente em cenário de locação. Um imóvel com condomínio alto pode ainda ser “bom” para morar, mas pode mudar totalmente o retorno para investimento.
- Condições de financiamento (se aplicável): mudanças na taxa, carência, sistema de amortização e encargos alteram o total pago e a parcela mensal. Além disso, taxas “estimadas” podem se desviar de propostas reais, e esse desvio precisa ser incorporado por cenários.
Também vale destacar uma variável frequentemente subestimada: a consistência entre o anúncio e o que está no registro/condomínio. Se o simulador usa metragem e tipologia do anúncio, mas a área real diverge do que consta na documentação, o cálculo pode ficar fora de órbita. Em paralelo, custos condominiais “promocionais” ou desatualizados também distorcem o fluxo de caixa.
Por isso, uma boa estratégia é enxergar o simulador como parte de um processo: você usa as variáveis que você sabe, estima as que não sabe e depois valida as que têm maior sensibilidade para a conclusão final.
4) Interpretação profissional: como “ler” resultados sem cair em armadilhas
Como prática profissional, a recomendação é tratar o Simulador Imovel como um “documento de trabalho”. Isso significa interpretar com cautela e com leitura crítica. Na rotina do setor, alguns erros se repetem com frequência.
Os três mais comuns são:
- Confundir faixa com garantia: muitos simuladores oferecem uma faixa ou um número “provável”. Se você transforma isso em certeza, corre risco de tomar decisões baseadas em um intervalo que pode se deslocar. Uma forma de evitar é sempre perguntar: qual a premissa mais frágil? E quanto ela poderia mudar?
- Usar entradas desatualizadas: metragem, posição e estado do imóvel podem variar entre anúncio e realidade. Pode haver diferença entre fotos e o padrão efetivo, reforma parcial, mudança de layout, ou até informações incorretas de vagas/áreas.
- Ignorar custos e limitações: quando condomínio, IPTU, taxas, encargos e riscos de documentação não entram no cálculo, a projeção fica incompleta. O resultado pode parecer muito bom no papel e frustrar no “mês 2”, quando as despesas reais entram.
Além desses, há armadilhas de caráter psicológico e de interpretação:
- Viés de ancoragem: ao ver um valor estimado, a pessoa passa a “se acostumar” com aquele número e para de verificar se está coerente. Isso é comum em negociações: o comprador usa a simulação como “teto” ou “piso” sem checar o que está por trás.
- Viés de confirmação: se a simulação “apoia” o desejo de compra, tende-se a reforçar apenas cenários favoráveis. A solução é obrigar-se a rodar cenários desfavoráveis, mesmo que pareçam “ruins”.
- Superconfiança em fórmulas: um número calculado parece mais objetivo. Mas objetividade numérica não significa veracidade. Se o modelo usa médias, ele é tão bom quanto essas médias e tão honesto quanto seus limites.
Uma boa prática de análise é refazer a simulação com cenários diferentes: ajuste entrada, considere variações razoáveis de custos mensais (como condomínio, manutenção e eventuais despesas extraordinárias) e observe como a decisão muda. Se a conclusão permanece estável, há maior robustez. Se oscila muito, significa que o caso é sensível às premissas e merece checagem presencial, revisão de entradas e, possivelmente, negociação baseada em dados adicionais.
Em termos práticos: se você percebe que o resultado muda drasticamente com uma diferença pequena na taxa ou no condomínio, não é apenas “um número”: é um sinal de risco. A sua decisão deve incluir margem de segurança e plano de contingência (por exemplo, reserva de caixa e estratégia de renegociação).
5) Boas práticas para preparar seu “input” antes da simulação
Para que o Simulador Imovel seja realmente útil, a qualidade dos dados inseridos é decisiva. Um input mal feito produz um output plausível, mas errado. Por isso, antes de inserir informações, organize suas premissas com método.
Uma lista de preparação que costuma funcionar bem inclui:
- Dados do imóvel: matrícula/inscrição quando disponível, metragem real (não apenas a área “do anúncio”), número de vagas (se houver) e características relevantes como andar, posição solar, ventilação, existência de vista, ruído urbano e proximidade a áreas de conveniência. Se for apartamento, considere também distribuição dos ambientes e existência de reformas recentes.
- Custos recorrentes: histórico de condomínio quando o acesso for permitido, e estimativas de manutenção. Em muitos casos, o simulador não sabe a realidade do prédio: ele pode usar uma média. Se você conseguir obter o valor real e o perfil de despesas (como rateio de obras), o resultado melhora substancialmente.
- Objetivo: morar, investir em locação, revender no médio prazo. O horizonte muda: morar pode exigir foco em conforto, custos previsíveis e qualidade do entorno; investir pode exigir foco em retorno, vacância e liquidez.
- Condições pessoais: capacidade de pagamento mensal, risco aceitável e prazos compatíveis com seu ciclo de vida (por exemplo, planejamento de família, mudança de emprego, possibilidade de aumento salarial, etc.).
Além disso, mantenha uma lógica de auditoria: se alguma informação for aproximada, registre isso. Exemplos de “aproximado” que valem registro:
- “Condomínio informado em conversa, sem boleto”;
- “Taxa estimada em conversa com corretor”;
- “Metragem do anúncio, ainda não confirmada em planta/averbação”;
- “Valor de IPTU estimado por referência do bairro”;
- “Custo de reforma presumido por padrão similar”.
O simulador se torna mais confiável quando suas premissas são conscientes e coerentes. E se você registra as suposições, você cria a base para revisar rapidamente quando surgirem dados reais durante a diligência.
Outra boa prática: não use apenas uma simulação. Use uma simulação base (a mais realista possível) e depois rode variações. Isso evita a dependência de um único conjunto de parâmetros e permite entender a robustez da sua decisão.
6) Contexto de mercado: por que simuladores ganharam espaço
O aumento do uso de Simulador Imovel acompanha a digitalização da jornada do comprador e do investidor. Consumidores e profissionais passaram a demandar ferramentas para comparar rapidamente cenários, filtrar opções e reduzir incerteza. Em um mercado com variações de taxas, custos e comportamento de preços, simulações ajudam a traduzir impactos financeiros em parcelas, total estimado e custos recorrentes.
Além disso, a cultura de “comparar antes de decidir” se fortaleceu: o comprador quer reduzir risco, entende melhor que cada variável pode mudar o resultado e, muitas vezes, quer mostrar ao investidor ou à família um quadro comparativo. O simulador entra como linguagem comum: “se eu fizer X, meu fluxo fica assim; se fizer Y, fica assado”.
Essa tendência é coerente com a busca por racionalidade na tomada de decisão. No entanto, é preciso lembrar que desempenho do mercado imobiliário envolve fatores macroeconômicos e regionais: inflação, juros, emprego, renda, demanda local, oferta de empreendimentos e regulações urbanísticas. Ferramentas digitais ajudam a projetar efeitos financeiros, mas não substituem a verificação documental, a análise técnica e a leitura do ciclo do mercado na região.
Em ambientes de taxas e custos em variação, um simulador bem configurado tem utilidade concreta: ele ajuda a entender como mudanças na taxa e nos custos recorrentes afetariam a sua capacidade de pagamento e o seu retorno potencial (em locação ou investimento). Mas, para que esse benefício se concretize, o usuário precisa inserir dados realistas e compreender as limitações do modelo utilizado.
Em termos práticos, simuladores ganharam espaço porque reduzem o “tempo de pergunta” antes do “tempo de validação”. Você simula, filtra, prioriza e só depois vai para diligência mais custosa (vistoria, análise documental, propostas formais). É um ganho de eficiência — desde que não vire substituição de diligência.
7) Comparação prática: simulação para compra x simulação para locação
Embora ambos os casos usem o termo “simular”, os objetivos mudam. Por isso, a forma de interpretar o resultado também muda. Em geral, a simulação para compra tende a enfatizar fluxo de caixa (entrada + parcelas), custo total no horizonte e viabilidade de comprometimento mensal. Já a simulação para locação tende a enfatizar retorno esperado (renda líquida versus custos), vacância, risco e perfil de liquidez do imóvel.
Veja como costumam divergir:
- Simulação para compra: o foco é “eu consigo sustentar esse compromisso?”. O simulador pode calcular parcela, total pago, variação conforme entrada e taxa, e às vezes custos recorrentes no período. O que importa é o equilíbrio entre parcela e renda, além de custo total e previsibilidade.
- Simulação para locação: o foco é “esse ativo vai me devolver dinheiro de forma consistente?”. A análise considera renda potencial (aluguel), custos (condomínio, impostos, manutenção), vacância (tempo sem inquilino), inadimplência e eventuais custos de reposição/obras. Também é comum considerar se a estratégia é curto prazo (ex.: capitalizar) ou longo prazo (ex.: renda recorrente).
Além do objetivo, outro ponto importante: as premissas mudam. Na compra, você pode aceitar mais estabilidade (por morar, não por retorno), enquanto na locação você precisa aceitar que o retorno depende de fatores operacionais (gestão, perfil do inquilino, demanda do entorno). Um simulador pode não contemplar esses detalhes, então a interpretação exige cautela.
Um Simulador Imovel bem estruturado permite comparar cenários dentro do mesmo objetivo. Porém, um simulador genérico ou mal configurado pode misturar parâmetros de forma pouco transparente, exigindo ainda mais cautela. Por exemplo, se você usa um simulador que estima rentabilidade com base em aluguéis médios desatualizados, seu cálculo de retorno pode ficar superotimista ou pessimista.
Para quem investe, uma recomendação recorrente é incluir uma margem para riscos: vacância e manutenção tendem a ser “esquecidas” em projeções iniciais. O resultado pode parecer excelente, mas o mundo real não é tão contínuo quanto a planilha. Inserir uma estimativa de vacância (mesmo que conservadora) costuma tornar a análise mais realista.
8) Requisitos e condições: como usar com responsabilidade
Para garantir uma utilização consistente do Simulador Imovel, é importante que as premissas sejam adequadas e que você confirme, em etapa posterior, os dados do imóvel e as condições financeiras com fontes confiáveis. O simulador deve ser a fase de “triagem estruturada”, não a fase final de decisão sem validação.
| Componente | Como avaliar | Condição/Exigência recomendada |
|---|---|---|
| Dados do imóvel | Verificar metragem, tipologia e características do anúncio | Confirmar em visita e, quando possível, com documentação/declarações oficiais |
| Parâmetros financeiros | Checar taxa, prazo e sistema de amortização | Validar com instituição financeira ou proposta formal |
| Custos recorrentes | Conferir condomínio e estimativas de manutenção | Preferir valores médios baseados em histórico; não usar apenas “chutes” |
| Metodologia do simulador | Entender quais variáveis entram no cálculo | Priorizar transparência e indicação de limitações |
| Interpretação do resultado | Olhar faixas e sensibilidade das premissas | Tratar como estimativa e aplicar etapa de validação documental e técnica |
Quando o simulador é usado sem esses cuidados, há risco de “decidir no escuro”. E decidir no escuro em imobiliário é caro: qualquer erro pode se tornar custo imediato (quando envolve documentação, obras ou mudança de estratégia de financiamento) ou custo diferido (quando afeta liquidez e manutenção futura).
Uma forma prática de reforçar responsabilidade é criar um checklist de validação: antes de fechar, você confirma os itens que mais impactam o seu resultado. Assim, você não precisa validar tudo com profundidade igual; mas precisa validar, com prioridade, os fatores que mais alteram o fluxo de caixa e o risco.
Por exemplo, para compra para morar, talvez a maior prioridade seja confirmar custo de condomínio, impostos e condição de conservação (para evitar reformas inesperadas). Para investimento, talvez seja mais prioritário confirmar perfil do bairro para aluguel, tendência de vacância, qualidade do prédio e custos reais de manutenção. O simulador orienta quais validações são mais urgentes ao evidenciar sensibilidade às premissas.
9) Guia passo a passo: usando um Simulador Imovel com método
Um bom método reduz improviso. A seguir, um roteiro passo a passo que ajuda você a usar um Simulador Imovel de forma consistente, evitando tanto excesso de complexidade quanto superficialidade.
- Defina o objetivo: compra para morar, compra para investimento, locação direta ou compra com intenção de revenda. O objetivo define quais números importam (fluxo de caixa, retorno, previsibilidade, liquidez e risco).
- Reúna informações do imóvel: metragem, tipologia, condições de uso, número de vagas, posição/andar (quando relevante), estado de conservação e custos recorrentes estimados. Se possível, prepare fotos e anotações de itens que podem gerar custo futuro (piso, elétrica, hidráulica, infiltrações).
- Escolha parâmetros financeiros (se aplicável): entrada (com base em capacidade real), prazo e taxa estimada. Se você não tem taxa confirmada, use um intervalo: por exemplo, cenário conservador (taxa mais alta) e cenário otimista (taxa mais baixa dentro de limites plausíveis).
- Execute a simulação com valores “base (o mais realista possível). Essa é a simulação principal, a que você tratará como referência para comparação e decisão provisória.
- Faça cenários: ajuste taxa, entrada e custos recorrentes em limites razoáveis para observar sensibilidade. Um exercício útil é perguntar: “Qual foi o parâmetro que mais mexeu no meu resultado?” e “quanto esse parâmetro pode variar sem eu perder a viabilidade?”
- Confronte com realidade: cheque documentação, situação condominial, conformidade do imóvel, possíveis obras e avaliação técnica. Se houver discrepância relevante, ajuste as premissas e rode novamente as simulações.
- Decida com margem: se o resultado estiver muito sensível, crie uma reserva de segurança no orçamento (por exemplo, reserva para reformas, buffer para custo de condomínio, e margem para variação de taxas). A decisão final deve considerar que o “mundo real” pode ser mais complexo que a simulação.
Uma observação importante: esse processo não precisa ser extremamente longo. Você pode fazer rapidamente uma versão preliminar do simulador para triagem e depois aprofundar conforme avançar na negociação. Mas o método deve existir: simular, validar, ajustar e decidir com margem.
Outra recomendação é alinhar o simulador com as próximas etapas do processo. Se você está negociando preço, use o simulador para justificar limites: “com esse custo total no período, eu consigo pagar até X”. Se você está analisando investimento, use o simulador para avaliar cenários de vacância e manutenção: “se a vacância for maior, meu retorno ainda é aceitável?”
10) Fontes e base de referência (para decisões mais confiáveis)
Quando você precisa sustentar premissas econômicas (como comportamento de preços, custo de financiamento ou indicadores do setor), é recomendável consultar dados oficiais e relatórios setoriais reconhecidos. Isso reduz o risco de incorporar premissas desatualizadas ao seu Simulador Imovel.
Como referência ampla no contexto brasileiro, algumas fontes úteis incluem:
- Banco Central do Brasil (indicadores econômicos e séries financeiras). Pode ajudar na compreensão de taxas, cenário de juros e variáveis macroeconômicas que afetam crédito imobiliário.
- IBGE (dados demográficos e indicadores relevantes para demanda habitacional e contexto macro). Pode embasar discussões sobre migração, crescimento de população, renda e mudanças estruturais em regiões.
- Relatórios de entidades do setor (quando disponíveis). Podem trazer análises sobre mercado imobiliário, indicadores de preço, oferta e demanda regional.
Além disso, dependendo do caso, você pode complementar com dados específicos do município/estado: informações urbanísticas, estatísticas de construção e mudanças regulatórias que impactam oferta e valorização. Em cidades onde há intervenções de mobilidade (linhas de transporte, requalificação de áreas), a dinâmica imobiliária pode mudar mais rápido do que as médias nacionais.
O ponto principal é: o simulador precisa de premissas coerentes. Se a taxa estimada e os custos recorrentes estiverem “fora da realidade” (por desatualização), o simulador vira uma forma elegante de produzir erro. Por isso, a validação e a atualização das entradas com fontes confiáveis aumentam a qualidade da decisão.
11) Considerações regionais e “linguagem do dia a dia” do comprador
No contexto brasileiro, é comum que compradores descrevam o objetivo com expressões como “quero algo perto do metrô”, “preciso que caiba no orçamento” ou “tenho medo de encarecer o condomínio”. Mesmo quando o Simulador Imovel não usa essas frases, elas indicam o que deve entrar como variável na análise: custos previsíveis, liquidez e acessibilidade.
Se você estiver avaliando imóveis em áreas com forte demanda por mobilidade urbana, trate localização e custos recorrentes como fatores de primeiro nível — e não como detalhes. A “linguagem do dia a dia” revela, muitas vezes, a sensibilidade real do comprador: ele está dizendo “quero evitar o risco de custo mensal estourar” ou “quero garantir procura para revenda/locação”.
Vale também entender como o mercado local trata certos diferenciais. Em algumas regiões, vista e posição solar podem ter peso muito maior do que em outras. Em outras, proximidade a comércio e serviços pode dominar. Assim, o simulador, para ser mais fiel, precisa ser calibrado (ou pelo menos interpretado) com base em como a demanda se comporta na região.
Em termos práticos, isso pode implicar:
- Se a micro-localização for relevante, você deve tentar inserir no simulador a área mais específica (ou ajustar por regras que reflitam o “quanto vale estar perto” dentro do bairro).
- Se o mercado local “premia” estado de conservação, você deve evitar estimar custos de manutenção muito baixos.
- Se o condomínio médio do prédio na região varia bastante, o valor do condomínio precisa ser real (ou pelo menos baseado em histórico).
Um simulador que ignora esses aspectos pode gerar uma estimativa correta “na média” e, ainda assim, falhar no seu caso específico. Esse é o motivo pelo qual a interpretação profissional e a validação do input são decisivas.
12) Limitações: por que o simulador não substitui a diligência
Independentemente da ferramenta, a diligência imobiliária deve seguir etapas próprias. Um Simulador Imovel é um instrumento de cálculo, mas não elimina: (a) verificação documental, (b) checagem de regularidade e (c) avaliação técnica do estado do imóvel. Em suma: o simulador ajuda a estimar consequências financeiras; a diligência ajuda a confirmar a realidade do ativo.
Em particular, a diligência costuma incluir:
- Verificação documental e de regularidade: matrícula, averbações, situação do imóvel e eventuais ônus.
- Checagem de eventuais restrições e pendências: questões urbanísticas, pendências tributárias, acordos, restrições condominiais e limitações de uso.
- Avaliação técnica do estado do imóvel: vistorias para identificar infiltrações, desgaste estrutural e necessidade de reformas.
- Análise de risco jurídico (quando aplicável ao seu caso): especialmente em transações com herança, disputa, contratos particulares e imóveis com histórico complexo.
Se houver discrepâncias relevantes entre o que o simulador assume e o que a realidade mostra — por exemplo, condomínio muito acima do estimado, metragem divergente ou necessidade de obras estruturais — o resultado do simulador perde utilidade para a decisão final. Nesse cenário, você não deve “forçar” a decisão para caber na simulação; você deve ajustar premissas, recalcular e reavaliar.
Uma forma de reduzir risco é tratá-lo como processo em camadas:
- Camada 1: simulação para triagem e planejamento (rápida, baseada em dados iniciais).
- Camada 2: validação de documentos e custos recorrentes (confirmar o que entra no fluxo de caixa).
- Camada 3: vistoria e análise técnica (evitar custos inesperados).
- Camada 4: negociação com margem e conclusão.
Quando isso é feito, o simulador vira uma peça coerente do processo, não um “atalho” para decisão sem verificação.
13) FAQs sobre Simulador Imovel
O que é um Simulador Imovel?
É uma ferramenta que permite estimar valores e cenários a partir de parâmetros informados (por exemplo: características do imóvel e, em alguns casos, condições financeiras). Serve para apoiar comparações e planejamento, ajudando você a visualizar impactos antes de avançar.
O resultado do simulador é confiável?
É uma estimativa. A confiabilidade depende da qualidade dos dados inseridos, da transparência da metodologia do simulador e do quanto as premissas refletem a realidade do imóvel. Para decisão final, recomenda-se validação com fontes formais e conferência documental e/ou técnica.
Quais variáveis devo inserir para obter uma melhor simulação?
Inclua dados consistentes do imóvel (metragem, tipologia, estado), custos recorrentes (quando possível) e parâmetros financeiros (entrada, prazo e taxa estimada). Evite valores genéricos sem base. Quanto melhor seu input, mais útil será o output para comparação.
O simulador considera custos como condomínio e impostos?
Isso varia conforme a ferramenta. Muitos simuladores incluem parte desses itens apenas se você inserir os valores. Se não houver transparência sobre o que está incluído no cálculo, trate o resultado como parcial e reavalie com premissas adicionais.
Como comparar dois imóveis usando um Simulador Imovel?
Simule ambos com premissas equivalentes: mesmas taxas e horizontes (quando aplicável), custos recorrentes realistas e objetivo coerente (morar versus investir/locar). Compare não só o valor final, mas também a sensibilidade às premissas. Se o ranking dos imóveis muda com pequenos ajustes, o caso é sensível e precisa de checagem presencial.
Posso usar o simulador mesmo sem ter taxa confirmada?
Sim, mas com cautela. Use uma taxa estimada e, idealmente, faça cenários (taxa mais alta e mais baixa dentro de um intervalo razoável). Depois, confirme em proposta formal para reduzir incerteza.
Quando devo deixar de confiar no simulador e recomeçar a avaliação?
Se houver discrepância significativa entre dados de anúncio e realidade (metragem, custo de condomínio, estado de conservação) ou se a metodologia não for clara quanto ao que entra no cálculo. Nesses casos, revise premissas, valide informações e reexecute as simulações com dados corretos.
Simulador Imovel serve para investimento?
Serve como ferramenta de apoio para projetar cenários e estimar viabilidade. Para investimento, o essencial é alinhar retorno esperado e risco (vacância, liquidez e custo total), sempre com validação das premissas e complementação com análise do mercado local.
Qual é a principal condição para uma boa simulação?
A condição central é usar dados verificáveis e coerentes com o objetivo. Sem isso, o Simulador Imovel pode gerar números com aparência de precisão, mas que não representam seu caso real.
14) Conclusão: use o Simulador Imovel como ferramenta de decisão, não como “resposta pronta”
Um Simulador Imovel bem utilizado ajuda você a enxergar custos, fluxo de caixa e impactos de premissas antes de avançar. O ponto decisivo é manter o rigor: insumos corretos, metodologia compreendida, cenários comparados e diligência posterior. Assim, você transforma uma projeção em planejamento e planejamento em decisão mais segura.
Quando você trata o simulador como uma ferramenta de trabalho, ele deixa de ser um “número do destino” e passa a ser um instrumento de clareza: você entende o que está custando, o que pode mudar e onde precisa validar. E, no mercado imobiliário, clareza com validação é o que realmente reduz risco e aumenta a chance de uma compra consciente ou de um investimento coerente com seus objetivos.
Se quiser, posso adaptar o conteúdo para um caso específico (compra para morar, compra para locação ou locação direta) e sugerir quais campos normalmente são mais importantes para o seu tipo de objetivo.
-
A Guide to Cost-Efficient Small Electric Cars for Seniors
-
Mastering Debt Consolidation: Boost Your Credit Score and Manage Interest Rates
-
Your Guide to Loans, Credit Checks, and Interest Rates
-
Affordable Independent Living: Finding the Right Senior Housing
-
Guide to Senior Living Apartments: Affordable and Comfortable Environments