Como usar um Simulador Imovel com clareza
Um Simulador Imovel ajuda a estimar valores e comparar cenários antes de comprar ou vender. O guia explica, de forma objetiva, como a ferramenta funciona, quais entradas costumam influenciar o resultado e como interpretar projeções com responsabilidade. Também apresenta um quadro comparativo, um roteiro passo a passo e condições comuns de uso, incluindo requisitos de dados e limitações do modelo.
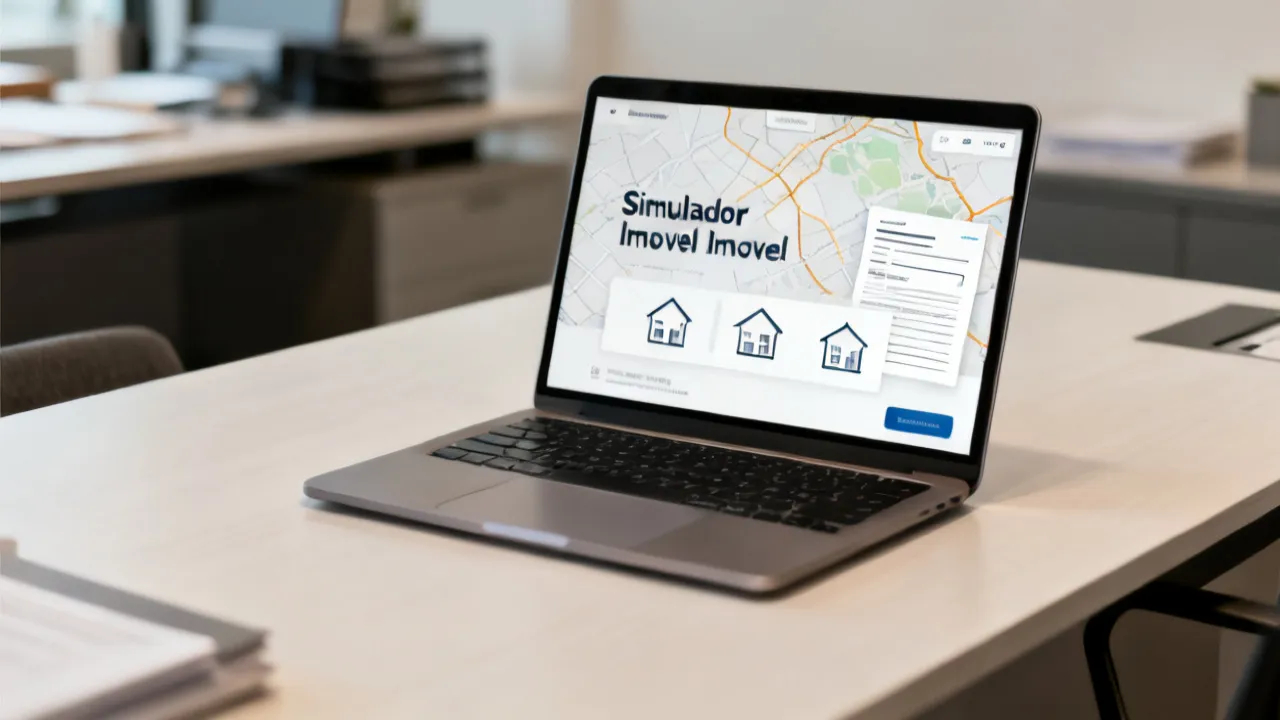
O que realmente importa ao usar um Simulador Imovel para decisões seguras
Um Simulador Imovel é uma ferramenta para estimar custos, possibilidades e cenários imobiliários a partir de informações do imóvel e do contexto de compra. O objetivo central é apoiar sua análise: organizar dados, reduzir incertezas iniciais e permitir comparações antes de você tratar do negócio com lastro técnico (como avaliação, análise documental e simulações de financiamento). Ainda assim, por mais que a interface pareça “precisa”, o resultado depende diretamente da qualidade das entradas e das regras do modelo utilizado.
Na prática, o valor mostrado pelo simulador funciona como uma estimativa, não como garantia de preço final. Por isso, o melhor uso é tratar a ferramenta como um “raio-X inicial” do mercado e do seu caso — e não como a decisão em si.
Decidir com segurança em imobiliário exige disciplina: você precisa saber o que está sendo calculado, o que foi assumido e o que pode estar faltando. O simulador pode ajudar nisso, desde que você o use como parte de um processo (e não como um atalho para “fechar rápido”). Quando bem empregado, ele reduz desperdício de tempo, ajuda a priorizar visitas e sustenta conversas de negociação com argumentos mais consistentes.
Quando mal empregado, ele cria uma falsa sensação de certeza. Aí o comprador ou investidor pode deixar de fazer diligência, pode superestimar a própria capacidade de pagamento ou pode aceitar um preço desalinhado ao estado real do imóvel. Portanto, a questão não é “sim ou não” para usar simulador — é como usar com critério, fazendo perguntas e testando premissas.
Como o Simulador Imovel costuma funcionar (visão objetiva do mecanismo)
Em geral, um simulador imobiliário combina:
- Variáveis do imóvel (ex.: área, tipologia, padrão construtivo, estado de conservação, localização e características relevantes).
- Parâmetros de precificação (modelos estatísticos e/ou regras heurísticas calibradas com base em dados históricos e/ou referenciais do setor).
- Custos associados (como taxas, despesas administrativas e estimativas relacionadas ao ciclo de compra; quando aplicável, custos de financiamento).
- Escopos de cenário (ex.: comparar duas opções de imóvel, simular efeitos de entrada, prazo e condições de juros, ou avaliar diferenças por região).
Essa lógica costuma ser inspirada em abordagens de avaliação e precificação usadas no mercado: comparar atributos semelhantes e projetar um intervalo de valores. Mesmo quando a ferramenta é “automatizada”, a governança do modelo (quais dados entram, como são filtrados e que limite de extrapolação existe) determina o nível de confiabilidade.
É útil pensar no simulador como um “modelo de aproximação” do mercado. Em vez de captar todas as nuances reais (como problemas estruturais, micro localização exata, pendências documentais, barulho específico em horário de pico, insolação, ventilação etc.), ele tenta representar essas nuances por proxy: uma variável de “estado de conservação”, por exemplo, pode cobrir parte do que a inspeção presencial confirmaria, mas raramente cobre tudo.
Além disso, muitos simuladores dependem de bases de dados que têm limitações próprias. Algumas bases são mais ricas em determinados bairros e mais pobres em outros. Algumas refletem padrões de anúncio (que podem incluir margem negociável) enquanto outras tentam refletir transações efetivas. Quando a base muda ou quando a estrutura do mercado muda rapidamente, um simulador pode ficar “para trás” e começar a produzir estimativas menos coerentes com a realidade.
Por isso, o que realmente importa ao usar um simulador não é apenas o número final: é o conjunto de decisões que você toma antes e durante a simulação, que determinam se o resultado representa seu caso com fidelidade.
Principais benefícios ao usar um Simulador Imovel
Quando bem empregado, o simulador entrega ganhos concretos:
- Comparação orientada: você consegue colocar “na mesma tela” dois imóveis ou dois cenários de compra.
- Planejamento financeiro: melhora o entendimento de quanto a compra pode impactar seu fluxo de caixa, especialmente quando há simulação de financiamento.
- Organização de dados: ajuda a transformar informações dispersas em uma base coerente para análise.
- Triagem de riscos: se um imóvel “foge” sistematicamente do intervalo sugerido, isso pode indicar necessidade de avaliação mais profunda.
Para uma leitura madura, a pergunta não é apenas “qual é o número?”, mas sim “quais entradas mudam esse resultado e qual a faixa plausível?”.
Outro benefício prático é a redução de atrito na conversa com corretor, vendedor, banco e equipe técnica. Em vez de reagir emocionalmente a uma oferta (“gostei muito, então vou”), você passa a discutir premissas: área, padrão, estado, condomínio, localização, custo de oportunidade, capacidade de pagamento. Isso tende a acelerar o processo e diminuir negociações baseadas em achismo.
Para investidor, simuladores também auxiliam a pensar o “antes do depois”: como a taxa de juros, o nível de entrada e o prazo influenciam o custo total e a rentabilidade. No entanto, mesmo para investimento, o simulador não substitui análises de ocupação, custos recorrentes (condomínio, IPTU, manutenção, vacância), vacância e liquidez. O simulador pode ajudar a projetar cenários, mas o investimento real depende de fatores que vão além do valor estimado.
Também é comum que simuladores sejam úteis para “aprender o mercado”. Ao ajustar entradas e ver como o resultado muda, você tende a entender quais variáveis carregam mais peso (por exemplo, localização e padrão costumam ser mais determinantes do que detalhes de decoração). Essa consciência torna sua busca mais eficiente: você consegue filtrar imóveis que não combinam com seu objetivo e identificar rapidamente oportunidades com potencial de negociação.
Limitações que você precisa considerar antes de confiar no resultado
Um Simulador Imovel normalmente não substitui avaliação presencial, laudo técnico ou diligência documental. Entre os limites mais comuns estão:
- Dados incompletos: fotos e descrições nem sempre capturam qualidade real, estado de manutenção e eventuais pendências.
- Variação micro-local: proximidade a eixos de transporte, ruído, valorização por dinâmica urbana e irregularidades de zoneamento podem afetar preços de forma não plenamente capturada.
- Atualização do modelo: mercados mudam; se o modelo não é re-calibrado, a estimativa tende a ficar menos alinhada.
- Assimetrias contratuais: condições específicas de venda, prazos, inclusão de móveis/equipamentos e particularidades do contrato podem alterar o preço final.
Esse ponto é crucial para manter uma postura profissional: use o simulador para informar e orientar, e use especialistas para validar.
Vale destacar algumas limitações adicionais que muitas pessoas subestimam:
- Diferença entre metragem e “metragem útil”: dois imóveis com áreas semelhantes podem ter layouts muito diferentes. Cozinhas maiores, ventilação cruzada, número de vagas, varandas amplas e áreas de serviço mais funcionais costumam alterar a percepção de valor.
- Qualidade do acabamento: um apartamento pode ser “padrão médio” no anúncio, mas ter alterações relevantes (piso, marcenaria, revestimentos, automação, etc.). O simulador pode não distinguir isso adequadamente.
- Condição patrimonial do imóvel: questões como reforma em andamento, infiltrações, problemas elétricos/hidráulicos, umidade e manutenção do condomínio podem ter impacto econômico que nem sempre entra no modelo.
- Riscos legais e documentais: pendências de averbação, divergências entre matrícula e área declarada, irregularidades em planta, débitos condominiais e exigências de regularização podem mudar o custo real do negócio.
- Liquidez e perfil de demanda: um imóvel pode estar “na média” do preço, mas ter pouca liquidez por ser atípico para a região (por exemplo, layout muito específico, vizinhança com perfil divergente, restrições de uso, limitações de vaga). O simulador pode estimar valor, mas não estimar facilidade de venda.
Essas limitações não tornam o simulador inútil. Elas apenas delimitam seu papel: ele é mais forte para triagem e comparação macro, e menos forte para diagnóstico de riscos específicos ou avaliação final.
Perspectiva de mercado: como profissionais costumam tratar simuladores
Na rotina de avaliação e consultoria, simuladores são tratados como uma camada inicial de análise. Profissionais tendem a:
- Verificar consistência (se o imóvel informado “faz sentido” no padrão local);
- Confirmar premissas (metragem, estado, padrão e localização);
- Trabalhar com intervalo em vez de ponto único quando possível;
- Confrontar com evidências (anúncios comparáveis, transações semelhantes quando disponíveis, e diretrizes técnicas).
Esse método reduz a chance de decisões impulsivas baseadas em um único número.
Um ponto comum entre avaliadores e consultores é o entendimento de que o valor imobiliário não é só “matemática”. Mesmo que o simulador use modelos estatísticos, o resultado precisa ser interpretado à luz do contexto. Por exemplo, em alguns períodos do mercado, o preço de anúncios pode ficar acima do valor de transação (por expectativa de negociação). Em outros, pode haver compressão de margens por aumento de oferta ou aumento de juros. Um profissional tenta perceber se o simulador está “espelhando” anúncios ou transações.
Além disso, profissionais frequentemente fazem checagens cruzadas: consultam mais de uma fonte de referência, verificam o andamento do bairro, comparam com imóveis de características próximas e analisam dados de tempo de venda (quando disponíveis). Essa mentalidade pode ser replicada pelo comprador: mesmo sem ser especialista, você pode testar se o simulador concorda com a evidência do mercado que você consegue observar.
Outra prática é usar o simulador para descobrir “o que o modelo está assumindo”. Quando o resultado diverge do esperado, a primeira atitude não é “rejeitar o simulador”. É investigar qual entrada pode estar errada (metragem, ano, padrão, estado, vaga, condomínio) e qual pode estar faltando (reforma, irregularidade, vista, posição solar). Assim, o simulador vira uma ferramenta de diagnóstico de consistência, não apenas de preço.
Comparação de abordagens: estimativa por simulador vs. avaliação técnica
Para complementar o uso do Simulador Imovel, veja um comparativo prático entre caminhos comuns. Esta tabela não substitui fontes oficiais, e serve apenas para orientar como cada etapa atende a objetivos diferentes.
| Critério | Simulador Imovel (estimativa computacional) | Avaliação técnica (com especialista) |
|---|---|---|
| Objetivo | Projetar cenários e apoiar comparações iniciais | Formar juízo fundamentado sobre valor com base em método e evidências |
| Entrada de dados | Preenchimento com descrições e atributos do imóvel | Coleta ampliada: inspeção, verificação de características e documentação |
| Saída típica | Valor estimado e/ou intervalo com base em modelo | Valor com fundamentação técnica e metodologia explícita |
| Nível de incerteza | Geralmente maior; depende da qualidade das entradas | Menor; porém também depende de premissas e dados disponíveis |
| Tempo | Rápido (minutos a horas) | Variável (dias a semanas, conforme escopo e disponibilidade) |
| Uso recomendado | Triagem, planejamento e comparação de alternativas | Decisão final, negociação e lastro para crédito/garantias (quando aplicável) |
| Condição de validade | Modelo calibrado e entradas coerentes com a realidade do imóvel | Metodologia adequada e verificação documental/inspecional |
Uma forma prática de entender a diferença: o simulador tende a dar rapidez, enquanto a avaliação técnica tende a dar robustez. Um não substitui o outro; eles se complementam. O uso seguro costuma ser um pipeline: simular para filtrar e planejar, avaliar para confirmar e precificar com lastro, e depois executar com diligência documental.
Se você está comprando para morar, a prioridade pode ser reduzir risco operacional (documentação, manutenção, habitabilidade). Se você está comprando para investimento, a prioridade pode ser reduzir risco econômico (rentabilidade, liquidez, custos de manutenção). Em ambos os casos, simulador é uma primeira etapa — e o que “faz diferença” no uso seguro é o mesmo: a qualidade das entradas e o cuidado na interpretação.
Roteiro passo a passo para usar um Simulador Imovel com consistência
A seguir, um guia em etapas, com condições e requisitos usuais para reduzir erros. Use este roteiro como checklist antes de comparar imóveis ou fechar premissas de compra.
- Defina o objetivo da simulação
Exemplos: comparar dois imóveis, estimar capacidade de pagamento, estimar custos totais iniciais ou avaliar impacto de mudanças (ex.: área, padrão, proximidade). - Reúna dados confiáveis do imóvel
Priorize: metragem (área privativa/total quando houver), número de quartos/salas, tipo (apto/casa/sobrado), estado de conservação, e características que realmente alteram percepção e funcionalidade. - Padronize as informações entre as opções
Se você comparar dois imóveis, garanta que as entradas estejam no mesmo formato. Diferenças de descrição podem induzir distorções. - Verifique a coerência dos parâmetros
Se o resultado “saltar” sem justificativa (por exemplo, área muito próxima, mas valores muito diferentes), revise entradas como padrão construtivo, localização e estado. - Considere cenários em vez de apenas um ponto
Quando a ferramenta permitir, altere parâmetros que você de fato consegue negociar ou ajustar (prazo, entrada, condições do negócio). - Analise o resultado como intervalo
Trate o número como estimativa e busque entender a faixa plausível. Se a ferramenta exibe apenas um valor, reavalie com outra configuração (ou outro imóvel comparável). - Conecte o simulador à diligência
Antes de decisão: documentos, regularidade, possíveis pendências e conformidade com o que foi declarado. Para financiamento, verifique exigências do credor e eventual necessidade de avaliação formal.
Para tornar o roteiro ainda mais “à prova de erros”, vale inserir um passo adicional que muitos ignoram: documente suas premissas. Anote o que você colocou no simulador (por exemplo, “estado: bom”, “padrão: médio”, “vaga: 1”, “condomínio aproximado X”). Isso evita que você mude premissas sem perceber quando comparar imóveis depois, e facilita a conversa com quem vai analisar o negócio (banco, advogado, avaliador, engenheiro/arquitetura).
Outra prática útil é fazer uma simulação “de controle”. Você pega um imóvel de referência que você acredita estar no padrão do mercado (por exemplo, um anúncio consistente com outros e que você já viu ao vivo) e testa se o simulador retorna um valor compatível. Se não retornar, o problema pode estar no modelo, nas suas entradas ou no recorte geográfico. Esse teste reduz o risco de usar um simulador “descalibrado” no seu contexto.
Também ajuda criar uma lógica de “prioridade de variáveis”. Em vez de preencher tudo com palpites, comece pelas variáveis que mais tendem a mover o resultado e só depois trate detalhes. Assim, você evita gastar tempo com informações pequenas enquanto deixa de ajustar o que mais impacta.
Condições e requisitos comuns (para evitar interpretações equivocadas)
- Atualização do modelo: prefira simuladores que indiquem base e frequência de atualização, ou que tenham governança clara sobre calibração.
- Transparência de premissas: o ideal é que o simulador explique quais variáveis impactam o resultado e como elas são utilizadas.
- Qualidade dos dados: entradas aproximadas (ex.: “parecido com”) geram estimativas menos confiáveis.
- Escopo do que está sendo calculado: alguns simuladores focam em preço do imóvel; outros incluem custos e condições financeiras. Confundir escopos leva a comparações erradas.
- Limites de extrapolação: se um imóvel é atípico, o modelo pode não representar bem aquele caso.
Além desses requisitos, existem “armadilhas comuns” em que o resultado do simulador engana por motivos não óbvios:
- Misturar unidades: área privativa versus área total; valor por m² versus valor total; condomínio mensal versus anual. Um erro de unidade pode inverter a percepção de preço.
- Confundir “ano”: ano de construção, ano de reforma, ou ano de habite-se. Se o modelo usa ano de construção, declarar reforma como “ano” pode distorcer a estimativa.
- Não considerar vagas: a presença de vaga (e seu tipo: coberta/descoberta, tamanho, proximidade) muitas vezes altera valor e liquidez. Se o simulador não captura isso, a estimativa pode ficar menos fiel.
- Ignorar nível de conservação do prédio: às vezes o apartamento está bom, mas o edifício tem problemas estruturais, fachada deteriorada, elevadores antigos, manutenção precária, ou excesso de custos de condomínio para reparos. O modelo pode não refletir isso.
- Considerar “condomínio baixo” sem analisar risco: condomínio baixo pode indicar boa gestão e custo eficiente, mas também pode sinalizar que manutenção está subfinanciada ou que o condomínio não inclui despesas importantes.
Essas armadilhas pedem consistência: se algo “não fecha”, você precisa tratar como hipótese de erro de entrada ou como indício de que faltam variáveis relevantes para o seu caso.
Fontes e recomendações de validação (sem prometer precisão absoluta)
Para manter uma abordagem profissional, vale apoiar decisões em boas práticas e referências do setor. Como base conceitual para avaliação e precificação responsável, consulte materiais institucionais relacionados a avaliação imobiliária, normas técnicas e estudos de mercado. Em particular:
- IBGE: publicações sobre dinâmica urbana e indicadores territoriais que ajudam a contextualizar tendências locais (quando aplicável ao seu caso).
- Banco Central do Brasil: diretrizes e relatórios sobre crédito imobiliário e indicadores do sistema financeiro, úteis para interpretar cenários de financiamento.
- Relatórios de mercado de entidades e consultorias reconhecidas, sempre com metodologia descrita e recortes claros (evite estimativas sem método).
Observação: como não foi fornecida uma fonte específica para “preço”, “fornecedor” ou “local” neste briefing, este artigo não apresenta valores numéricos atribuídos a um anunciante ou tabela específica. O foco é metodologia, critérios e uso responsável do Simulador Imovel.
Uma forma prática de usar essas referências sem transformar o processo em “pesquisa infinita” é definir um nível mínimo de validação. Por exemplo:
- Se você está fazendo uma triagem inicial com muitos imóveis, a validação mínima pode ser comparar o resultado do simulador com a faixa de anúncios similares (sem prometer que anúncios equivalem a transações).
- Se você encontrou 2 ou 3 opções fortes, você eleva o nível: busca transações recentes (quando acessível), verifica histórico do bairro, e conversa com profissionais locais (corretor com reputação, avaliador, advogado).
- Se você está prestes a decidir (ou negociar agressivamente preço), você faz validação técnica: vistoria, regularidade documental, análise de custos e, se aplicável, avaliação para crédito.
Esse “escalonamento” de validação evita tanto o excesso de confiança quanto o excesso de paralisia.
Como interpretar resultados: sinais de consistência vs. alertas
Ao analisar a estimativa gerada por um Simulador Imovel, procure sinais de consistência:
- Coerência com imóveis comparáveis na mesma faixa de características (área, padrão, estado e tipologia).
- Resposta proporcional às mudanças de entrada: se você aumenta área e o valor cai, algo está errado na premissa.
- Entendimento do impacto de variáveis: por exemplo, localização e padrão geralmente têm peso maior do que detalhes pouco relevantes.
- Indicação de intervalo: se o simulador apresenta faixa, isso tende a ser um indicativo de tratamento de incerteza.
E trate como alerta:
- Entrada muito subjetiva (ex.: “parece bom” sem especificar estado).
- Dados conflitantes (metragem divergente, ano de construção incerto, informação imprecisa sobre reformas).
- Resultados extremamente fora do padrão sem motivo técnico claro.
Para interpretar bem, é importante também pensar em “por que” o simulador poderia errar. Erros podem vir de:
- Modelo inadequado: o imóvel pode ser raro (tipo, arquitetura, padrão) e o modelo não tem base suficiente.
- Geografia imperfeita: o simulador pode usar recorte de bairro ou região que não captura diferença de rua para rua.
- Definição de variáveis diferente da realidade: o modelo pode classificar “padrão” por um conjunto de regras que não bate com o seu entendimento.
- Tempo do mercado: mudanças rápidas de juros e oferta podem alterar preços sem tempo para recalibração.
Quando você entende a origem provável do desvio, sua próxima ação fica mais clara: corrigir entrada, buscar outra fonte, ou escalonar para avaliação técnica.
Quais dados normalmente melhoram a qualidade da simulação
Em vez de apenas preencher o básico, aumente a qualidade do seu input:
- Área e distribuição: área privativa, número de ambientes e funcionalidade.
- Estado de conservação: reformas recentes, padrão de acabamentos, manutenção estrutural.
- Condomínio e infraestrutura (se aplicável): itens que alteram custo mensal e atratividade.
- Tipologia: o mercado precifica differently apartamentos e casas com perfis de demanda distintos.
Esse cuidado melhora a leitura do Simulador Imovel e reduz a distância entre estimativa e realidade.
Para aumentar ainda mais a qualidade (principalmente quando o simulador não é detalhista), você pode transformar informações qualitativas em descrições consistentes. Exemplos:
- Em vez de “apto bom”, descreva “pintura recente, sem sinais aparentes de infiltração, piso em bom estado, elétrica/hidráulica revisadas (quando informado)”.
- Em vez de “condomínio baixo”, indique “condomínio mensal aproximado e se inclui água/gás/itens de lazer”.
- Em vez de “localização boa”, descreva “distância aproximada a transporte e comércio”, considerando o que impacta demanda.
Outro ponto é verificar se a simulação está usando dados de imóvel inteiro ou apenas parte dele. Em alguns contextos, pode haver divergências entre unidade autônoma e áreas comuns, ou entre lote/terreno e área construída. Se você alimenta o simulador com uma medida incorreta, o valor final pode distorcer.
Quando o objetivo é planejamento financeiro, também melhora incluir:
- Capacidade de pagamento (renda, comprometimento mensal, reserva de emergência).
- Custo de manutenção (condomínio, IPTU, seguros, manutenções previstas).
- Custos iniciais (eventuais taxas cartorárias, despesas de contratação, custos de mudança e mobiliário, quando aplicável).
Mesmo que o simulador não calcule tudo, fornecer esses valores em planilha paralela ajuda a evitar que a compra “cabe no número do banco” mas falhe no orçamento real do dia a dia.
Aplicações comuns do Simulador Imovel no dia a dia
Profissionais e compradores usam simuladores para:
- Planejamento de compra: alinhar orçamento e prioridades.
- Negociação: chegar com dados estruturados para justificar contraproposta.
- Portfólio e estratégia (investidor): avaliar rentabilidade potencial e compatibilidade com perfil de risco — sempre lembrando que rentabilidade real envolve ocupação, custos e variações.
- Triagem de oportunidades: identificar casos que merecem inspeção e verificação documental.
Na prática, a simulação tende a ser mais valiosa em fases específicas do processo:
- Fase de busca: quando você ainda tem muitos candidatos, o simulador ajuda a priorizar e organizar.
- Fase de comparação: quando você tem 2 ou 3 opções fortes, ele ajuda a discutir diferenças e justificar decisão.
- Fase de negociação: quando você quer embasar um ajuste de preço, ele ajuda a apoiar o argumento com estimativa e faixa plausível.
- Fase de planejamento financeiro: quando você decide com financiamento, ele ajuda a enxergar fluxo de caixa e custos totais estimados.
O erro típico é tentar usar o simulador como “finalizador”. O uso seguro é usar o simulador para formar hipóteses e orientar diligências. A decisão final deve ser confirmada com fontes mais robustas (documentos, inspeções e, quando aplicável, avaliação formal).
Cuidados de comunicação: como apresentar resultados sem induzir erro
Se você compartilha números com outras pessoas (família, sócios, equipe), adote linguagem precisa:
- “Estimativa” em vez de “preço certo”.
- “Cenário comparativo” em vez de “conclusão final”.
- “Dependente das premissas informadas” em vez de “resultado universal”.
Essa disciplina é o que diferencia uso responsável de uma abordagem baseada em achismo.
Além da linguagem, existe um cuidado com “efeito de ancoragem”. Quando você mostra um número específico como se fosse uma certeza, pode “ancorar” sua equipe e dificultar a reavaliação se a diligência revelar surpresas. Uma prática saudável é sempre exibir faixa e explicar quais entradas causam maior variação.
Se você está negociando, também é melhor usar o simulador para construir uma conversa técnica (por exemplo: “com base nas características informadas e na faixa do modelo, eu espero X a Y; como há [condição], proponho ajuste para [Z]”) em vez de simplesmente dizer “o simulador diz que vale X”. A segunda frase tende a soar como tentativa de desautorizar a outra parte, enquanto a primeira soa como negociação baseada em premissas e risco.
FAQ — Perguntas frequentes sobre Simulador Imovel
1) O Simulador Imovel dá o valor exato do imóvel?
Não. Em geral, ele oferece uma estimativa baseada nas premissas informadas e no modelo do simulador. O valor final depende de avaliação, negociação, documentação e condições contratuais.
2) Quais informações mais influenciam o resultado?
Normalmente, atributos do imóvel (área, tipologia, estado, padrão e localização) e o escopo de cálculo (preço do imóvel e/ou custos financeiros). Quanto melhor a qualidade do dado, mais consistente tende a ser a projeção.
3) Posso comparar dois imóveis usando o mesmo Simulador Imovel?
Sim, desde que você use entradas comparáveis e revise premissas. Se as descrições forem muito diferentes (por exemplo, um com estado detalhado e outro com informação vaga), a comparação perde validade.
4) Como tratar o resultado quando o valor estiver muito acima ou abaixo do mercado?
Trate como sinal para reavaliar entradas e investigar variáveis que podem não estar capturadas no modelo (por exemplo, pendências, reformas não declaradas, ruído, restrições e particularidades de zoneamento). Em seguida, procure validação com avaliação técnica e diligência documental.
5) O simulador substitui avaliação e análise documental?
Não. Ele é uma etapa de triagem e planejamento. Avaliação e análise documental são necessárias para reduzir riscos e suportar decisões.
6) Simulador Imovel é útil para quem vai financiar?
Em muitos casos, sim. Se o simulador permitir cenários financeiros, você pode entender como entrada, prazo e condições afetam o custo. Mesmo assim, a análise final deve considerar regras do credor e possível avaliação formal do imóvel.
7) O que devo verificar antes de confiar nos números?
Verifique: escopo do cálculo, premissas utilizadas, atualização do modelo (quando indicado), coerência com imóveis comparáveis e qualidade das entradas.
8) E se eu não tiver todas as informações do imóvel?
Você pode simular com estimativas, mas deve assumir o aumento de incerteza. O ideal é: (a) usar faixas conservadoras, (b) priorizar as variáveis críticas para o resultado, e (c) transformar o que ficou “desconhecido” em itens de diligência antes de fechar (por exemplo: verificar metragem exata em planta/registro, conferir estado real de acabamentos, obter documentos e certidões).
9) Posso usar o simulador como argumento para reduzir preço?
Sim, com cuidado. O mais eficaz é usar o simulador para embasar a lógica da contraproposta, indicando que o valor estimado depende das características informadas e que qualquer ponto divergente (estado, pendências, custos adicionais) pode alterar o preço final. Assim, você negocia com base em premissas e risco, em vez de usar o número como “ata de verdade”.
10) Como evitar que eu me engane por excesso de confiança no simulador?
Algumas práticas ajudam: sempre comparar com evidências do mercado (ao menos com anúncios e, se possível, transações), repetir a simulação após corrigir entradas, observar se o resultado muda de forma coerente ao ajustar variáveis e escalonar para validação técnica antes da decisão final.
Conclusão: use o Simulador Imovel como ferramenta de raciocínio, não como “oráculo”
Um Simulador Imovel pode acelerar seu processo decisório ao organizar informações e permitir comparações com base em modelos de precificação. Contudo, o valor estimado é tão confiável quanto os dados e a lógica do próprio sistema. Por isso, a postura mais profissional é: simular, interpretar com cautela, validar com evidências e concluir apenas com diligência adequada.
Se você quiser, posso adaptar este guia para o seu caso informando: tipo de imóvel (apartamento/casa), faixa de área, objetivo (compra, venda, financiamento ou investimento) e quais variáveis o seu simulador considera—sem precisar de links ou informações pessoais sensíveis.
-
A Guide to Cost-Efficient Small Electric Cars for Seniors
-
Mastering Debt Consolidation: Boost Your Credit Score and Manage Interest Rates
-
Your Guide to Loans, Credit Checks, and Interest Rates
-
Affordable Independent Living: Finding the Right Senior Housing
-
Guide to Senior Living Apartments: Affordable and Comfortable Environments