Simulador Imóvel: guia profissional e critérios de uso
Um Simulador Imóvel ajuda a estimar custos, comparar cenários e orientar decisões com mais segurança. O guia contextualiza o conceito e descreve como essas ferramentas funcionam, quais variáveis afetam resultados e por que é essencial validar informações. Também apresenta critérios, condições e perguntas frequentes para uso responsável do simulador na avaliação patrimonial.
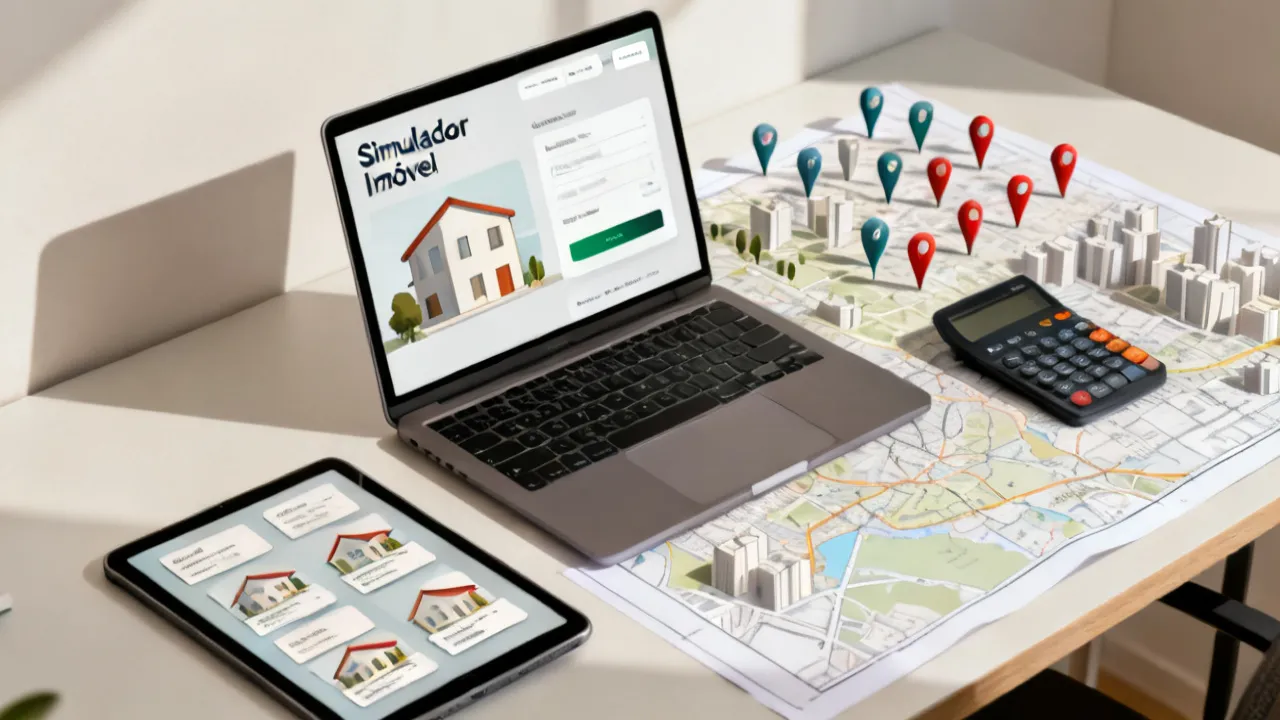
1) Por que um Simulador Imóvel importa na decisão patrimonial
Um Simulador Imóvel é muito mais do que uma calculadora com aparência de “rápida e fácil”. Ele é uma ferramenta que organiza dados, cria estrutura lógica de premissas e estima valores com base em parâmetros que podem ser ajustados. Na prática, isso permite que você avance com mais critério antes de assumir compromissos financeiros relevantes — compromissos que, por sua natureza, costumam afetar o patrimônio por anos (ou décadas), seja por uso residencial, seja por investimento.
Quando você está diante de uma decisão patrimonial, é natural que a emoção e o contexto influenciem: um imóvel “parece bom”, a rua é tranquila, o prédio é bonito, a metragem é generosa, o preço “está dentro do que eu esperava”. Entretanto, a parte crucial é transformar percepção em análise. É aí que o simulador se torna um aliado: ele ajuda a responder perguntas do tipo “qual é o impacto da metragem e do tipo de imóvel?”, “como diferentes premissas alteram o custo total?”, “quanto muda o orçamento mensal com variações na entrada?”, “qual parte do custo está concentrada em taxa, juros, condomínio, manutenção e outros encargos?”.
Do ponto de vista técnico, o valor final que o simulador apresenta depende diretamente de parâmetros que podem variar conforme o objetivo. Exemplificando: compra para moradia, aquisição para investimento, locação com cálculo de retorno, ou até simulações mais sofisticadas de custos recorrentes (como manutenção preventiva, reformas planejadas e despesas administrativas). Dependendo do que você pretende avaliar, o simulador deve adaptar a lógica do cálculo e orientar quais entradas são indispensáveis.
Por isso, a melhor forma de usar um simulador é tratar o resultado como estimativa, e não como “promessa”. A simulação deve reduzir incertezas e organizar hipóteses, mas não substitui validações essenciais: análise documental, conferência de impostos, taxas e encargos, avaliação de mercado com base em comparáveis reais, e, quando necessário, avaliação técnica. Um simulador responsável diminui o risco de decisões apressadas, porque transforma o “achismo” em estrutura de cálculo — e ainda permite visualizar o que é sensível, ou seja, o que mais influencia o resultado.
Além disso, existe uma camada estratégica: mesmo que dois imóveis tenham preços nominais parecidos, a distribuição do custo e o perfil de risco podem ser muito diferentes. Um simulador permite enxergar isso. Ele não só ajuda a escolher “o mais barato”, mas a entender o custo total ao longo do tempo, considerando taxas, encargos, conservação e eventuais custos não tão óbvios. Esse entendimento é especialmente importante quando a decisão tem impacto no fluxo de caixa (moradia) ou na rentabilidade (investimento).
Em cenários de alta volatilidade econômica, mudanças de taxas e ajustes em regras de crédito, a simulação também cumpre papel de “atualização mental”. Ela obriga o usuário a reexaminar premissas: qual é a taxa de financiamento efetiva? Qual é a capacidade real de pagamento? Como o orçamento se comporta se os juros subirem? Qual é a diferença no custo final entre um plano de 20 e 30 anos? Mesmo que o simulador não capture toda a complexidade do mercado, ele fornece um arcabouço para pensar com disciplina.
2) O que é “Simulador Imóvel” e como ele costuma ser estruturado
Em geral, um Simulador Imovel (variação de nomenclatura conforme a plataforma) segue uma lógica de entrada e saída. Ele costuma ser estruturado para receber dados do usuário, aplicar regras de cálculo e devolver resultados consolidados (ou comparativos) que auxiliem a tomada de decisão.
Uma estrutura típica inclui:
- Entradas: dados do imóvel e dados do usuário com intenção específica (por exemplo: área, localização “nearby”, tipologia, faixa de preço de referência, horizonte de análise, forma de pagamento e eventuais custos associados). Em simuladores mais completos, também pode haver campos para estado do imóvel (conservação), padrão construtivo, vaga de garagem, andar, incidência de sol, ou mesmo variáveis ligadas a aluguel/locação.
- Regras de cálculo: fórmulas, tabelas e modelos de projeção que transformam as entradas em estimativas. Exemplos comuns: cálculo de valor estimado por parâmetros do mercado (valor por metro quadrado ajustado), projeções de custo/retorno e composição de encargos (condomínio, manutenção, taxas, impostos). Em simuladores com foco em financiamento, a regra pode incorporar amortização, taxa efetiva, prazos e efeitos do sistema de amortização.
- Saídas: valores consolidados, faixas de resultados, gráficos ou comparativos entre cenários (por exemplo: “cenário A com entrada maior” vs. “cenário B com entrada menor”), além de informações que ajudam a interpretar o resultado.
Como especialista do setor, vale ressaltar que a qualidade da simulação está diretamente relacionada à consistência do banco de dados e à clareza das premissas. Um simulador bem desenhado explica o que está considerando (e o que não está). Já uma simulação “silenciosa”, que entrega um número sem detalhar premissas, tende a induzir conclusões apressadas. Isso acontece porque o usuário pode pressupor precisão onde só existe estimativa.
Outro aspecto importante é o nível de granularidade do modelo. Muitos simuladores usam uma abordagem simplificada, como “valor médio por metro quadrado ajustado por bairro”. Entretanto, o mercado imobiliário real é mais granular: micro-localizações, padrão construtivo e características individuais do imóvel mudam o preço e a liquidez. Por isso, quando o simulador incorpora parâmetros mais finos (mesmo que de forma parcial), ele tende a produzir resultados mais úteis. Não é sinônimo de “mais caro ou melhor”, mas sim de “mais aderente”.
Existe também uma diferença entre simuladores voltados ao público geral e simuladores voltados a agentes imobiliários, consultorias ou análise técnica. Em plataformas mais profissionais, as saídas costumam incluir faixas de incerteza e orientação para validação. Em ferramentas mais simples, a saída pode ser mais direta, mas com menos transparência. Nesse sentido, para uso responsável, o ideal é escolher um simulador que alinhe facilidade de uso com transparência mínima de premissas.
Por fim, a estrutura do simulador precisa ser compatível com o tipo de decisão. Simular “compra para moradia” exige foco em fluxo de caixa, custo mensal, capacidade de pagamento e previsibilidade de encargos. Já “compra para investimento” costuma exigir foco em retorno, liquidez, demanda e custos de manter o imóvel. Um simulador genérico pode funcionar como ponte inicial, mas pode falhar em capturar variáveis que realmente importam ao objetivo. Por isso, entender como ele é estruturado é essencial para interpretar o que o número significa.
3) Onde os resultados fazem diferença: cenários de compra, investimento e planejamento
O ganho real do Simulador Imóvel aparece quando você cria cenários comparáveis. Não basta “rodar a simulação” uma vez. O melhor uso é comparar hipóteses: prazos, entradas, tipologia, estado do imóvel, localização e custos recorrentes. Assim, o simulador se transforma em uma ferramenta de decisão, e não em um gerador de curiosidades.
Três contextos se destacam:
- Compra para moradia: aqui, a lógica central é o equilíbrio entre custo mensal e disponibilidade de entrada. Mas além do custo do financiamento, entram despesas previsíveis (como condomínio e manutenção), além de custos variáveis (reparos, adequações e despesas iniciais como mudança). Um simulador ajuda a transformar essas variáveis em uma composição mais coerente: “quanto pesa no meu orçamento mensal?” “qual é o intervalo de segurança?” “qual cenário oferece estabilidade?”.
- Compra para investimento: aqui, o valor patrimonial depende da capacidade de rentabilizar (aluguel, valorização e/ou revenda). O simulador pode ajudar a projetar retorno com base em premissas de demanda, valor por metro quadrado, custos de manter o imóvel e, em alguns modelos, taxa de vacância (períodos sem locação). Mesmo quando a projeção não é perfeita, ela auxilia a enxergar se o investimento parece viável ou se os custos “comem” a rentabilidade.
- Planejamento de curto e médio prazo: você pode comparar horizontes diferentes (ex.: 3 anos, 5 anos, 10 anos) para entender como alterações de premissas afetam o custo total ou o retorno estimado. Esse tipo de simulação é útil quando você não sabe ainda se ficará no imóvel por muito tempo, ou quando pretende vender, refinanciar ou mudar de estratégia.
Nesse contexto, a simulação não deve ser encarada como “um número final”, mas como um mapa de decisões. Ele ajuda a identificar quais variáveis merecem investigação adicional. Por exemplo: se o resultado é muito dependente do valor por metro quadrado local, você precisa confirmar comparáveis reais. Se o simulador supõe condomínio baixo, mas o prédio tem despesas elevadas, o custo total muda. Se a ferramenta não capturou custos de regularização ou adequação, o risco aumenta.
Além disso, é comum que decisões patrimoniais envolvam múltiplas metas ao mesmo tempo: proteger fluxo de caixa, melhorar qualidade de vida e aumentar patrimônio. Um simulador pode ser usado como “ponto de equilíbrio” para que essas metas não entrem em conflito: às vezes, o imóvel mais barato no preço de compra não é o mais eficiente em custo total, e às vezes o imóvel com maior preço ainda pode ser melhor se os custos recorrentes forem menores, ou se a liquidez for maior.
Outro ponto importante: o simulador também ajuda a evitar armadilhas de comparação. Por exemplo, dois imóveis “parecem equivalentes” pelo tamanho, mas um está em melhor estado de conservação, com melhor distribuição interna e menor exigência de manutenção. Se o simulador incorpora parâmetros de conservação, ele pode revelar o verdadeiro custo de manter o imóvel. Mesmo quando não incorpora, o usuário pode usar a simulação para identificar que as premissas precisam ser revisadas.
Em suma: onde o simulador faz diferença é onde ele organiza hipóteses e permite comparar com consistência. Ele não só “estima”, mas ajuda a dar direção para a próxima etapa do processo — seja negociar, seja buscar documentos, seja ajustar estratégia de financiamento ou até repensar a seleção de imóveis.
4) Variáveis que mais influenciam um Simulador Imóvel
Mesmo quando as telas do simulador parecem simples, a simulação geralmente depende de variáveis críticas. Às vezes, o usuário preenche campos básicos e acha que “qualquer coisa serve”. Entretanto, os parâmetros realmente relevantes podem estar escondidos por trás de defaults (valores padrão) que, se estiverem desatualizados, distorcem o resultado.
Entre as variáveis mais comuns que mais influenciam o Simulador Imovel estão:
- Localização “nearby”: bairros e microregiões tendem a ter dinâmicas próprias. Acessibilidade, oferta de serviços, perfil de demanda, características de mobilidade urbana e padrão de valorização podem mudar de uma rua para outra, ou de um quarteirão para outro. Por isso, “nearby” não deve ser tratado como sinônimo de “igual”.
- Tipologia e características do imóvel: área útil, número de cômodos, presença de vaga, estado de conservação, padrão construtivo e particularidades como área externa, incidência solar e ventilação podem afetar o valor. Um imóvel com melhor aproveitamento de planta pode ter maior demanda e menor risco de liquidez.
- Forma de pagamento e prazo: entrada, custo efetivo do financiamento, taxa e duração do contrato alteram significativamente as parcelas e o custo total. Uma diferença de prazo pode não alterar apenas o valor mensal, mas também o peso total dos juros. Isso muda a estratégia de quando vale mais a pena economizar entrada vs. aceitar financiamento maior.
- Custos recorrentes e encargos: condomínio, manutenção, despesas de conservação (pintura, reparos elétricos/hidráulicos), e despesas administrativas. Em muitos casos, esse conjunto de custos aparece de forma parcial ou estimada, e por isso é crucial checar valores reais.
- Premissas de mercado: faixas de preço, métricas de referência e regras de cálculo. Se a referência estiver desatualizada, a simulação perde aderência. Além disso, valores por metro quadrado podem variar por faixa de preço, “gargalos” de liquidez e velocidade de vendas do mercado.
Quanto mais essas variáveis forem calibradas com dados de fontes confiáveis (análises locais, séries históricas públicas, comparáveis reais e informações consistentes), maior tende a ser a utilidade do Simulador Imovel para tomada de decisão.
Mas “calibrar” não é só do ponto de vista do desenvolvedor da ferramenta. O usuário também calibra ao inserir dados mais corretos. Um exemplo: se o simulador pede “área aproximada” e o usuário coloca um número arredondado, a estimativa pode ficar menos precisa, especialmente em imóveis em que pequenas diferenças de área impactam o valor final de forma perceptível. Outro exemplo: inserir “condomínio estimado” em vez de consultar o valor real pode mascarar o custo total mensal.
Além disso, é comum que o simulador use padrões para tipologia. Porém, a realidade nem sempre cabe perfeitamente nesses padrões. Por isso, quando o imóvel tiver particularidades relevantes — como vaga extra, reformas recentes, padrão de acabamento superior, necessidade de obras, problemas estruturais aparentes ou restrições de uso — o usuário deve buscar ajustar premissas ou compensar a ausência de ajuste com validações externas.
Em resumo, as variáveis que mais influenciam são aquelas que se conectam diretamente com o objetivo: custo mensal e previsibilidade (moradia), retorno e liquidez (investimento), e sensibilidade a mudanças de premissas (planejamento). Identificar quais variáveis dominam a simulação é o passo mais importante para entender o risco da decisão.
5) Critérios profissionais para interpretar a simulação com segurança
Um ponto que costuma ser negligenciado por usuários é a leitura “crítica” do resultado. O simulador entrega um número (ou uma faixa), mas quem decide precisa entender por que ele chegou a esse valor. Interpretar com segurança envolve checar transparência, sensibilidade e coerência. Em vez de olhar apenas para o “total”, o profissional busca entender as engrenagens internas.
Ao interpretar o que o simulador retorna, considere:
- Faixa de valores vs. ponto único: estimativas em faixa tendem a refletir incerteza de mercado e dados incompletos. Se o simulador te dá um intervalo, trate o intervalo como sinal de risco. Um profissional sabe que “estimar” com faixa é mais honesto do que fingir precisão.
- Premissas explícitas: se a ferramenta não define o que considerou, você não consegue validar a consistência. Premissas precisam estar claras para que você saiba o que confirmar: por exemplo, valor de condomínio, taxa efetiva, custo de manutenção e referência de preço por metro quadrado.
- Atualização de referências: mercado muda rapidamente em alguns períodos. Se o simulador não indica a data de atualização, pode estar defasado. O valor por metro quadrado pode ter se ajustado recentemente, e a simulação ficar “presa” a uma realidade anterior.
- Sensibilidade: o resultado muda muito quando você altera uma variável? Se sim, significa que aquela variável é crítica para o valor final. Exemplo: se mexer no valor do condomínio altera grande parte do custo mensal total, então condomínio é um parâmetro dominante e precisa ser confirmado com documentos do condomínio (balancetes, previsão orçamentária, etc.).
Na prática, um Simulador Imóvel bom é aquele que “te leva à checagem” das informações essenciais, e não apenas ao “entusiasmo” por um número. A ferramenta deveria sugerir pontos de validação, ou pelo menos indicar limites e incertezas. Se o simulador está muito “otimista” sem admitir incerteza, o usuário deve desconfiar e exigir coerência com a realidade local.
Também é importante interpretar “o que não está sendo considerado”. Por exemplo: impostos e taxas podem existir em etapas de compra e regularização; custos de mudança e adequações podem ser relevantes; reformas podem não estar refletidas. Se você está comparando dois imóveis, mas um exige reforma que o simulador não considerou, o resultado pode enganar.
Outra dimensão profissional é a consistência das premissas com o “contexto nearby”. Um mesmo bairro pode ter diferenças de microregião: rua mais movimentada, proximidade de eixos de comércio, ruído urbano, proximidade de áreas de risco, e variações de densidade. Se a simulação pressupõe que são equivalentes, o risco aumenta.
Além disso, quando o simulador é utilizado para decisão de investimento, o profissional costuma olhar para o que não é explicitado na projeção: risco de vacância, custos de desocupação, investimentos para valorizar o imóvel (pintura, melhoria de acabamentos), e custos de compliance e manutenção. Mesmo que a ferramenta não incorpore tudo, ela deve ser usada para estruturar as perguntas. E isso, no final, é o que reduz o risco de decisões “baseadas em esperança”.
Por fim, interpretar com segurança envolve comparar a simulação com pelo menos dois ou três pontos externos: anúncios comparáveis, histórico de transações (quando acessível), estimativas de profissionais e dados públicos. O simulador não precisa ser “a verdade”, mas precisa ser coerente com as evidências disponíveis.
6) Comparação objetiva: como escolher o simulador certo (e como usar)
Como complemento, apresentamos uma comparação prática entre abordagens comuns. Observe que os itens descrevem condições e requisitos de uso, ajudando você a decidir como conduzir sua análise. Em outras palavras: você escolhe a ferramenta que melhor atende ao objetivo e ao seu nível de maturidade técnica (ou suporte que você terá).
| Critério | Abordagem recomendada | Condição/Capacidade esperada |
|---|---|---|
| Transparência de premissas | Explicita quais variáveis e referências foram usadas | Você consegue auditar o cálculo e identificar o que precisa ser confirmado |
| Calibração por cenário | Permite comparar cenários (ex.: prazos, entrada, tipologia) | Você avalia sensibilidade e entende o que muda o resultado |
| Coerência com o contexto “nearby” | Respeita diferenças de microregião | Os parâmetros de localização refletem a realidade local |
| Orientação para validação | Inclui recomendações de checagem (documentos, encargos, estado do imóvel) | Você reduz risco de decisões com dados incompletos |
| Tratamento de incerteza | Apresenta faixa, nível de confiança ou limitações | Você decide com margem e não com precisão ilusória |
Além desses critérios, há uma regra prática: um bom simulador é aquele que ajuda você a fazer perguntas melhores. Se você sai da simulação com dúvidas mais organizadas (“qual documento confirma X?”, “qual valor real confirma Y?”, “qual variável explica Z?”), então o simulador cumpriu seu papel. Caso contrário, ele pode estar gerando números bonitos, mas não está promovendo aprendizado ou controle.
Em termos de uso, existe também uma recomendação operacional: sempre salve ou registre as premissas utilizadas. Se você fizer simulações em momentos diferentes (por exemplo, comparando imóveis em datas diferentes), pode ser que as premissas de mercado mudem. Ter o histórico ajuda a não confundir inconsistência do simulador com diferença real entre imóveis.
Outra prática importante é “testar o modelo” com entradas coerentes e também com entradas intencionalmente conservadoras. Por exemplo: se você suspeita que o simulador está otimista, ajuste para pior cenário (condomínio maior, manutenção maior, taxa mais alta). Se ainda assim o investimento (ou compra) parece viável, você ganha robustez. Se, ao contrário, em um cenário conservador o resultado fica inviável, então seu risco está claro e você pode decidir com base em margem de segurança.
Por fim, para escolher o simulador certo, considere o nível de detalhe que você precisa. Simuladores muito simplificados podem ser suficientes para triagem inicial (reduzir lista de opções), mas podem não ser suficientes para fechar negócio. Já simuladores mais completos tendem a exigir mais dados, mas podem oferecer mais direção para validar documentos e custos. A escolha ideal é aquela que equilibra esforço de preenchimento com benefício de clareza.
7) Guia passo a passo para usar um Simulador Imóvel
A seguir, um roteiro objetivo para conduzir sua simulação com postura técnica. A ideia é transformar a ferramenta em um instrumento de planejamento — e não em um “atalho”. Um simulador bem usado cria consistência e ajuda a tomar decisões com base em estrutura, e não em impulso.
Passo 1: Defina o objetivo da simulação
Antes de preencher campos, determine se você está avaliando compra para moradia, investimento ou planejamento de custos. Cada objetivo pode exigir variáveis diferentes, inclusive horizonte temporal e critérios de comparação. Ao definir o objetivo, você reduz o risco de usar premissas inadequadas. Exemplo: simular investimento sem pensar em vacância e manutenção pode levar a projeções irreais. Da mesma forma, simular compra para moradia focando apenas no “valor total” sem considerar custo mensal pode levar a escolhas incompatíveis com o seu fluxo de caixa.
Passo 2: Prepare dados consistentes do imóvel
Reúna informações que não dependam de “chutes”. Metragem, padrão construtivo, estado de conservação, itens inclusos e eventuais limitações precisam estar o mais próximo do real possível. Se você estiver considerando um imóvel “nearby”, priorize dados que reflitam a realidade local: condomínio real, estado típico de conservação na região, e condições que influenciam manutenção e custos recorrentes.
Uma prática profissional é separar dados “do imóvel” (características objetivas) de dados “do contexto” (custos e dinâmica de mercado). Características objetivas incluem área, número de dormitórios, vaga, estado de acabamento, presença de armários planejados e condições gerais. Contexto inclui preço por metro na microregião, liquidez, custo de condomínio e taxa de manutenção estimada. Quando você mistura esses grupos sem clareza, a simulação perde consistência.
Passo 3: Configure cenários comparáveis
Evite comparar situações incomparáveis. Por exemplo: não misture imóveis com níveis de conservação muito distintos sem considerar esse fator. O Simulador Imovel ganha valor quando você mantém consistência nas hipóteses e compara apenas o que pretende testar.
Para isso, escolha variáveis “fixas” e variáveis “teste”. Variáveis fixas podem incluir horizonte temporal e tipo de imóvel; variáveis teste podem ser entrada e prazo, ou tipologia e estado. Assim, você identifica com precisão o que alterou o resultado. Esse método reduz viés: você sabe se a diferença veio da premissa que estava testando, e não de outro fator escondido.
Se estiver comparando investimentos, por exemplo, mantenha constante a hipótese de custos recorrentes e ajuste apenas a taxa de retorno esperada (com base em comparáveis). Se estiver comparando moradia, mantenha constantes os custos de condomínio e manutenção e ajuste apenas capacidade de pagamento e forma de entrada. Esse alinhamento deixa a simulação mais “científica” e menos “opinativa”.
Passo 4: Valide custos e encargos que podem “escapar” da simulação
Alguns custos raramente aparecem com clareza em interfaces simples. Eles incluem despesas de regularização, adequações necessárias, eventuais reparos após vistoria, e oscilações de condomínio. Em muitos casos, o imóvel pode exigir manutenção mais cedo do que o esperado, especialmente se o estado de conservação não for excelente.
Trate esses itens como verificação obrigatória, especialmente quando o resultado do simulador estiver “bom demais”. Se o custo total mensal parecer surpreendentemente baixo, vale checar: condomínio real, rateios de fundo de reserva (quando aplicável), histórico de reformas do prédio, existência de obras previstas, e se a unidade tem pendências de manutenção. Para investimento, considere também custos de reforma para colocar o imóvel em padrão locável.
Outro ponto são custos de transação e formalização: ITBI, custos cartorários, despesas com documentação e eventuais taxas administrativas. Alguns simuladores não capturam esses itens detalhadamente. Por isso, mesmo que a ferramenta ajude, você precisa completar com uma planilha externa para fechar o orçamento total.
Passo 5: Interprete o resultado com foco em sensibilidade
Se uma pequena mudança na premissa altera bastante o valor final, a simulação está te mostrando onde o risco está. Em vez de insistir no “número mais favorável”, identifique o parâmetro crítico e busque confirmação por fontes formais (documentos do imóvel, informações do condomínio, simulações com taxa efetiva real e avaliação técnica quando cabível).
Em termos práticos, faça um teste de estresse. Altere uma variável por vez (por exemplo, condomínio +20%, manutenção +15%, taxa de juros +0,5% a.a., ou aumento no custo de atualização do mercado). Veja como isso afeta o resultado final. Se o resultado fica instável, você precisa tratar como risco real. Se o resultado é estável, você tem mais confiança.
Uma postura madura também envolve aceitar que a simulação não prevê “choques”: problemas estruturais não detectados, mudanças de regras fiscais, ou variações bruscas de taxa. Porém, ao detectar quais premissas dominam o cálculo, você minimiza a chance de ser surpreendido.
Passo 6: Use o resultado para orientar próximas ações
Um bom Simulador Imóvel funciona como etapa intermediária. Seu “produto final” deve ser uma lista de perguntas e ações: para vendedores, para administração do condomínio, para bancos (quando houver financiamento) e, se necessário, para profissionais habilitados para inspeção e avaliação. A simulação deve te dizer o que validar, e não te dar apenas um número.
Por exemplo, se a simulação mostra que a diferença entre dois imóveis depende principalmente do custo de condomínio, sua próxima ação é solicitar o valor do condomínio, verificar histórico de reajustes, entender fundo de reserva e presença de obras. Se depende da taxa efetiva, sua próxima ação é revisar simulação de crédito com taxa real e cenários do banco. Se depende do valor por metro quadrado local, sua próxima ação é comparar transações reais e não apenas anúncios.
Esse processo de transformar simulação em checklist é o que torna a ferramenta “profissional”. Sem isso, a simulação vira apenas um momento de cálculo, e não uma etapa de gestão de risco.
8) Condições e requisitos para uma simulação responsável
Para reduzir erros e melhorar a utilidade da ferramenta, considere condições que aumentam a confiabilidade. Uma simulação responsável não é a que “mostra o menor valor”, mas a que mostra o que você precisa saber, com limites claros e dados verificáveis.
Alguns requisitos práticos:
- Dados completos: quanto mais completos e verificáveis os dados de entrada, menor a distorção. Dados incompletos podem levar o simulador a usar defaults inadequados.
- Atualização de referências: premissas e faixas de mercado precisam estar alinhadas ao período atual. Se a referência estiver defasada, a estimativa perde aderência.
- Compatibilidade com o tipo de imóvel: regras de cálculo podem variar com tipologia e características específicas. Simuladores genéricos podem não captar particularidades importantes.
- Checagem documental: um simulador não substitui análise de matrícula, verificação de ônus, certidões e conformidade legal. Documentação é um “filtro de risco” que nenhum modelo estatístico substitui.
- Planejamento de orçamento realista: trate a simulação como estimativa e inclua margem para variações. Uma margem bem definida evita decisões apertadas que podem ser comprometidas por eventos inesperados (como reformas maiores do que o previsto).
Além disso, considere que “confiabilidade” não é só precisão numérica: é também consistência lógica. Por exemplo, se a simulação prevê que um imóvel mais antigo terá custo de manutenção menor, sem justificativa ou dado plausível, algo está inconsistente. Você deve desconfiar.
Outra condição relevante é o alinhamento de horizonte. Simular um investimento em 1 ano com premissas de 10 anos pode distorcer o entendimento. A simulação precisa ser coerente com sua janela de decisão. Se você pretende vender em breve, liquidez e custo de transação são mais relevantes; se pretende ficar por muito tempo, manutenção e custos recorrentes ganham peso.
Por fim, o uso responsável exige que você reconheça os limites do simulador. Se a ferramenta não incorpora um fator (por exemplo, obra prevista no condomínio), você não pode supor que esse fator é irrelevante. Você precisa compensar com validação e com conservadorismo nas premissas.
9) Especialista em mercado: como maximizar valor do Simulador Imóvel
Do ponto de vista de mercado imobiliário, a simulação é mais útil quando você a integra ao processo de due diligence (verificação). Ela não deve “encerrar” a análise; deve estruturar o caminho. Em vez disso, o simulador pode funcionar como um “mapa de hipóteses”: ele organiza o que você acredita e o que precisa comprovar.
Há três práticas que costumam elevar a qualidade do resultado:
- Comparação por “famílias” de imóveis: agrupe imóveis com características semelhantes (tamanho, padrão, conservação, infraestrutura) antes de concluir. Isso reduz o risco de comparar um imóvel premium com um imóvel comum apenas por semelhança de metragem. O simulador pode ajudar a criar a família, mas a validação deve ser feita com análises de mercado e comparáveis.
- Separação entre estimativa e validação: use o simulador para organizar hipóteses; use fontes formais para validar. Estimativa significa “projeção com premissas”. Validação significa “comprovação documental e técnica”. A separação evita que você trate estimativas como fatos.
- Foco em decisões, não em curiosidade: simule para escolher entre opções concretas — isso melhora o desenho dos cenários. Se você está apenas “testando por curiosidade”, tende a perder disciplina e a acumular variações que não respondem uma pergunta real.
Uma prática adicional, muito usada em rotinas de avaliação profissional, é a “reconciliação” entre simulador e mundo real. Reconciliar significa verificar se o resultado do simulador encontra coerência com sinais do mercado: anúncios, tempo de venda médio, variação de preço por tipologia e alterações recentes na região. Quando há divergência, você precisa identificar o motivo: premissa de mercado, parametrização da ferramenta, ou inserção de dados do imóvel.
Também é comum que especialistas usem o simulador como apoio à negociação. Por exemplo, você pode simular custos reais (incluindo reformas e adequações) e transformar isso em argumentos de contraproposta. Se o custo de correção do imóvel aumenta, o preço adequado precisa refletir esse custo. Assim, a simulação vira ferramenta de negociação baseada em lógica financeira.
Outra forma de maximizar valor é criar cenários “com decisão”. Em vez de apenas “custo total”, simule em função de limites: “qual valor máximo eu pagaria para manter parcela abaixo de X?”, “a partir de qual preço a rentabilidade do investimento deixa de ser atraente?”, “qual entrada reduz o risco de aperto no fluxo de caixa?”. Dessa forma, o simulador oferece direção objetiva para sua decisão.
Em investimentos, um cuidado importante é não confundir projeção com garantia. Mesmo que o simulador apresente um retorno estimado, o retorno real pode variar por fatores como taxa de vacância, custos de reforma para re-locação e variações de demanda. Por isso, especialistas frequentemente utilizam o simulador para produzir faixas conservadoras e planejar margem para incerteza.
Por fim, integrar o simulador com planejamento de manutenção e melhorias é uma forma avançada de maximizar valor. Por exemplo, em imóveis de investimento, melhorias podem aumentar liquidez e reduzir vacância. Mesmo que o simulador não incorpore investimentos de melhoria, você pode simular o efeito como custo inicial e comparar com projeção de retorno. Isso cria uma análise de investimento mais completa.
10) Limitações típicas: o que o Simulador Imóvel não deve prometer
Mesmo quando bem construído, um Simulador Imovel tem limitações naturais. Nenhum modelo substitui a realidade local, a documentação legal e as particularidades do imóvel. Por isso, é importante entender o que ele não deve prometer: não deve prometer precisão absoluta, não deve garantir valor final como se fosse determinístico, e não deve ignorar incertezas quando elas existem.
Entre as limitações típicas estão:
- Incerteza de mercado: preço e liquidez podem variar por fatores que não entram na ferramenta. Mudanças de demanda, eventos locais, alterações em oferta e variação de perfil do público comprador afetam preços.
- Dados incompletos: sem informações detalhadas, o simulador tende a usar aproximações. Defaults são úteis para preencher lacunas, mas podem distorcer se estiverem desatualizados.
- Desalinhamento de variáveis: taxas e encargos podem diferir do que foi presumido. Um simulador pode usar uma taxa de referência, mas o seu contrato real pode ter custo diferente por perfil, análise de crédito, ou condições vigentes.
- Diferenças microregionais: “nearby” pode esconder variações relevantes dentro da mesma região. Ruído, trânsito, diferenciais de infraestrutura e qualidade do entorno podem afetar o preço e a velocidade de venda.
Um uso profissional reconhece essas limitações e trata a simulação como etapa de planejamento, não como veredito. A simulação é uma hipótese estruturada. A realidade é a prova.
Outro ponto que merece destaque é a natureza dos dados. Muitos simuladores dependem de bases que podem ter lacunas ou vieses. Em mercados com pouca transparência, transações podem não ser totalmente representativas. Em seguida, o simulador usa médias e ajustes. Isso é aceitável para triagem, mas pode ser insuficiente para decisões de alto valor sem validação.
Além disso, existe a questão do tempo. Mesmo que o simulador esteja bem calibrado, se você usar no período errado (por exemplo, em mudanças bruscas de juros e crédito), o resultado pode ficar defasado. Por isso, a atualização de premissas é crucial. Se não há transparência sobre atualização, a confiabilidade diminui.
Por fim, o simulador não enxerga problemas ocultos do imóvel. Ele não substitui vistoria e inspeção. Por mais que dados estejam bem preenchidos, problemas estruturais, infiltrações, instalações elétricas/hidráulicas desgastadas e questões condominiais podem não aparecer no modelo. Então, o simulador não deve ser usado como substituto de inspeção técnica.
11) Fontes e referências para entender o contexto (sem exageros)
Para embasar discussões sobre mercado imobiliário e dinâmica de preços, o ideal é usar relatórios de instituições reconhecidas e dados públicos. Não se trata de “pesquisar demais” a ponto de travar a decisão, mas de escolher boas referências que sustentem suas premissas. Um bom simulador ajuda, mas suas premissas precisam ser alimentadas com fontes confiáveis.
Como orientação metodológica, você pode consultar:
- Relatórios e indicadores oficiais: séries de índices imobiliários e estatísticas econômicas disponibilizadas por órgãos públicos e entidades reguladoras. Esses dados ajudam a calibrar tendências gerais de mercado.
- Estudos setoriais: publicações de sindicatos, associações e consultorias com metodologia divulgada. Isso auxilia na interpretação do “por quê” das variações de preços e demanda.
- Dados de cartórios e cadastros: quando aplicável para verificação documental e histórico de transações (observadas as regras de acesso). Para decisões mais importantes, dados de transações reais são mais valiosos do que anúncios.
Se sua simulação estiver ligada a financiamento, também é recomendável verificar informações oficiais do sistema financeiro e comunicados regulatórios vigentes no período de análise. Taxas, regras de crédito e condições de financiamento podem mudar, impactando diretamente o resultado da simulação.
Outra prática “sem exageros” é limitar o número de fontes, mas garantir qualidade. Use poucos relatórios com reputação e metodologia conhecida. Em vez de depender de uma única base (que pode ser viesada), combine referências: uma para tendência e outra para comparáveis. Assim, você reduz o risco de criar premissas com base em dados errados.
Em decisões para investimento, você também pode considerar fontes ligadas a locação e demanda regional (quando disponíveis), como indicadores de ocupação, vacância e perfil de inquilinos. Mesmo que esses dados não estejam sempre acessíveis, quando você encontra referências, elas fortalecem as premissas de retorno.
Por fim, para o componente documental, as melhores fontes são as próprias certidões, matrículas e documentos oficiais. A simulação organiza, mas a documentação confirma. Essa divisão de trabalho — modelo vs. prova — é o que torna o processo robusto.
12) FAQ — Perguntas frequentes sobre Simulador Imóvel
1. O que preciso para usar um Simulador Imóvel?
Em geral, você precisa de dados do imóvel (metragem, tipologia, características relevantes) e do objetivo da simulação (moradia, investimento ou planejamento). Quanto mais consistentes forem as entradas, mais útil será a estimativa. Se o simulador permitir, inclua também dados de condomínio e estado de conservação. Se não permitir, trate esses itens como verificação externa depois da simulação.
2. O resultado do Simulador Imovel é garantia de preço?
Não. O Simulador Imóvel fornece estimativas baseadas em premissas e referências. Ele deve orientar a análise, enquanto a validação deve ser feita por verificação documental, avaliação técnica quando necessária e checagem de custos reais. Em geral, a simulação é melhor para “tomar decisões em faixa” e não para apostar em um número exato.
3. Como a localização “nearby” afeta a simulação?
A localização influencia parâmetros de mercado e a plausibilidade de custos recorrentes. Em regiões com variações internas, diferenças de acessibilidade, infraestrutura e perfil de demanda podem alterar o resultado estimado. Por isso, “nearby” deve ser tratado como aproximação e não como identidade perfeita. Se o simulador tiver opção de ajustar micro-localização, use.
4. Vale a pena simular vários cenários?
Sim. A comparação entre cenários reduz viés e ajuda a identificar quais variáveis são críticas. Um bom uso é manter constantes as premissas não testadas e variar apenas o que você quer avaliar. Cenários típicos incluem: diferentes valores de entrada, diferentes prazos, diferentes hipóteses de condomínio/manutenção, e diferentes horizontes de permanência ou revenda.
5. Quais erros mais comuns devo evitar?
Preencher dados aproximados sem validar, comparar imóveis com características não equivalentes e ignorar custos recorrentes (como condomínio e manutenção). Além disso, trate o resultado como estimativa e busque confirmação. Um erro recorrente é confiar em default do simulador para itens como custo de condomínio, taxa efetiva e custo de manutenção, quando a realidade do imóvel é diferente.
6. Um simulador pode substituir avaliação profissional?
Não. A simulação é uma ferramenta de apoio. Dependendo do caso (valor alto, decisão de investimento relevante ou necessidade de precisão), a avaliação por profissional habilitado e a análise documental são recomendadas. Em alguns contextos, também pode ser necessário laudo técnico e inspeção mais detalhada.
7. Como saber se um simulador está desatualizado?
Observe se a ferramenta informa atualização de referências, se as premissas são transparentes e se os resultados fazem sentido com dados locais “nearby”. Quando houver inconsistência, vale revisar entradas e conferir com fontes formais. Se o mercado local mudou recentemente (por exemplo, por juros ou dinâmica de oferta), um simulador sem atualização tende a se desalinhar da realidade.
8. Quais requisitos mínimos tornam a simulação mais confiável?
Dados completos do imóvel, premissas explicitadas, possibilidade de comparar cenários e orientação para validação. O uso responsável depende dessas condições para reduzir distorções. Além disso, um bom simulador deve permitir que você entenda o impacto de cada variável no resultado.
13) Conclusão: use o Simulador Imóvel como etapa técnica de planejamento
Um Simulador Imóvel bem utilizado transforma informações dispersas em um quadro comparável de cenários. Quando você define objetivo, prepara dados consistentes, observa premissas, analisa sensibilidade e valida custos e documentação, a ferramenta deixa de ser apenas “um cálculo” e passa a ser um instrumento de decisão profissional.
Se você pretende avançar, comece pelas perguntas certas: quais variáveis realmente determinam seu orçamento, como a localização “nearby” se traduz em custos e demanda, e quais verificações precisam ser feitas antes de fechar negócio. Assim, a simulação cumpre o papel que melhor lhe cabe — apoiar, orientar e reduzir incerteza, com responsabilidade.
Em última instância, o valor do simulador está na disciplina que ele impõe: organizar hipóteses, explicitar premissas e abrir caminho para validação. Ao transformar “preferências” em “cenários”, você reduz o risco de decisões guiadas apenas por intuição e aumenta a chance de construir um plano patrimonial mais sólido, coerente e sustentável.
-
A Guide to Cost-Efficient Small Electric Cars for Seniors
-
Mastering Debt Consolidation: Boost Your Credit Score and Manage Interest Rates
-
Your Guide to Loans, Credit Checks, and Interest Rates
-
Affordable Independent Living: Finding the Right Senior Housing
-
Guide to Senior Living Apartments: Affordable and Comfortable Environments