Cartão Alimentação Pos Pago: como funciona na prática
Este guia explica, de forma objetiva, como o Cartão Alimentação Pos Pago funciona, quais são os benefícios para trabalhadores e empresas e quais cuidados ajudam na escolha do fornecedor. O texto contextualiza o conceito de “pos-pago”, diferencia usos comuns no dia a dia e apresenta requisitos e condições em formato comparativo, além de respostas para dúvidas frequentes.
1) Cartão Alimentação Pos Pago: visão crítica e utilidade real
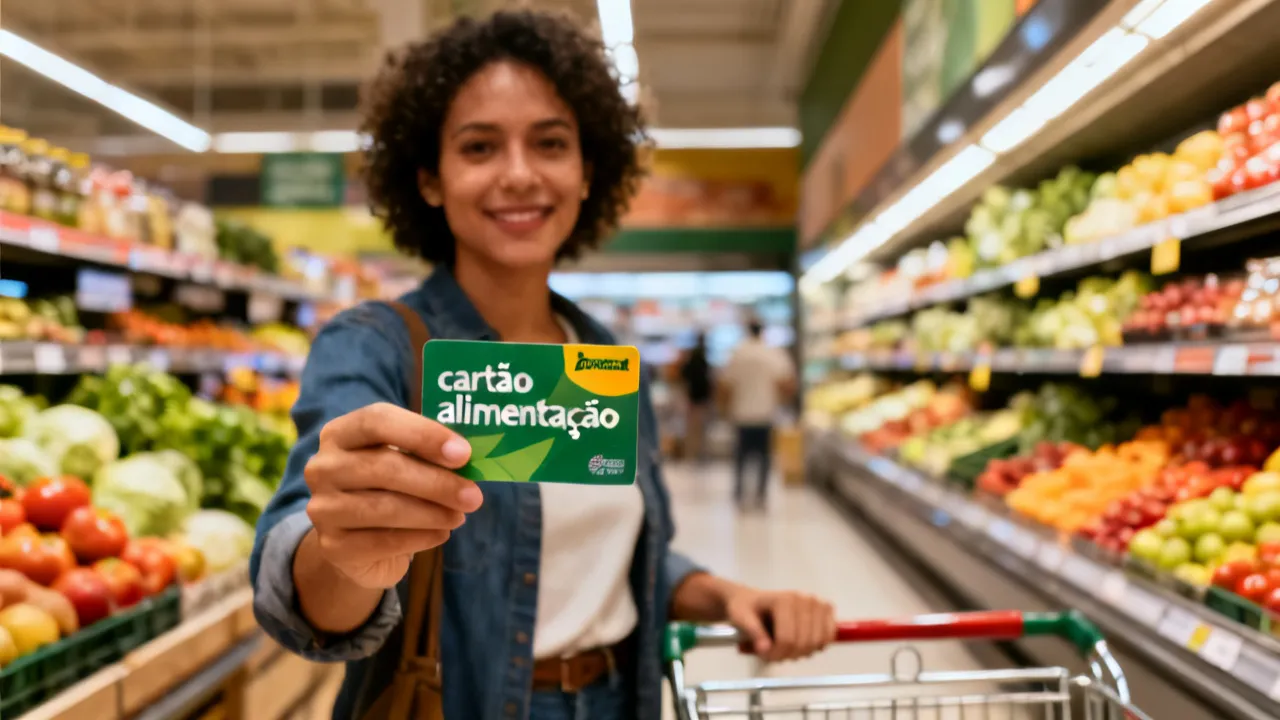
O Cartão Alimentação Pos Pago é uma solução de pagamento associada à alimentação que opera com cobrança posterior: o uso acontece no cotidiano (por exemplo, em estabelecimentos que aceitam o benefício), e a liquidação ocorre em momento definido pelo modelo contratado. Em termos de experiência do usuário, o cartão se comporta como um instrumento de consumo “no dia a dia”, mas financeiramente ele se organiza como um ciclo de faturação. Ou seja: há consumo e há registro, porém a cobrança consolidada e o acerto final acontecem depois, dentro do prazo e das regras do fornecedor.
Na prática, esse desenho tende a facilitar a gestão do benefício para empresas e a previsibilidade do uso para quem recebe — desde que existam regras claras de utilização, auditoria e acompanhamento de saldos/lançamentos conforme o contrato. Em outras palavras, pos-pago não é apenas uma “variação técnica” do cartão; é um modelo de governança financeira. Ele desloca o momento de liquidação, mas mantém (ou até aumenta) a necessidade de disciplina no acompanhamento de transações, conferência e tratamento de exceções.
Do ponto de vista de mercado, o pos-pago costuma ser escolhido quando o empregador procura consolidar despesas em ciclos de faturação e alinhar a governança do benefício a processos internos (controle de centro de custo, conciliação e relatórios). A relevância disso é grande porque, além do “meio de pagamento”, o cartão é também um instrumento de compliance e de controle de escopo do benefício. Se os relatórios forem insuficientes, se os prazos forem longos demais sem transparência, ou se o suporte não conseguir explicar “de onde veio cada linha” da fatura, a vantagem do pos-pago pode virar custo operacional para o time administrativo e financeiro.
2) Entendendo o conceito “Pos Pago” sem ruído
No Cartão Alimentação Pos Pago, a lógica central é que o consumo não é liquidado “na hora” por débito imediato, mas sim por um ciclo posterior, conforme regras de utilização e faturação acordadas. Em termos operacionais, isso normalmente implica que o fornecedor disponibiliza algum nível de visibilidade do histórico de transações e do estado do ciclo de cobrança, para suportar conferência e conciliação.
Esse ponto é decisivo para quem decide: ao comparar alternativas, o gestor não deve olhar apenas o “tipo de cartão”, mas sim a qualidade do reporting, a clareza do processo de fecho mensal/ciclo, o modelo de contestação de transações e as condições para ajustes (por exemplo, quando há alteração de dados cadastrais, desligamento, mudança de plano ou correções internas).
É comum surgir ruído na comunicação interna porque muitas pessoas confundem pos-pago com “cartão que não precisa de acompanhamento” ou com “fatura vem sempre correta por padrão”. Em geral, pos-pago exige ainda mais rigor porque o acerto é consolidado e não imediato. Assim, pequenas divergências — como transações fora do período de referência, estornos com atraso, falhas de autenticação, ou lançamentos com categoria diferente — podem “aparecer tarde”, exigindo uma rotina robusta de revisão. O ideal é tratar o ciclo pos-pago como um processo: existe uma etapa de captura/transação, uma etapa de fechamento (cut-off), uma etapa de emissão e uma etapa de conciliação/contestação.
Além disso, “pos-pago” não significa automaticamente que o colaborador ficará sem controle ou com dificuldade de acompanhar o saldo. Dependendo do fornecedor e do canal (portal, app, extrato), o usuário pode ter visibilidade de gastos por período e de limites. Mas é importante separar: visibilidade do colaborador e visibilidade para a empresa nem sempre são equivalentes. Para o financeiro, o que importa é a rastreabilidade dos lançamentos e a capacidade de cruzar dados com registros internos.
3) Benefícios típicos para empresas e trabalhadores (com foco em governança)
Ao avaliar um Cartão Alimentação Pos Pago, costuma haver três frentes relevantes: gestão e previsibilidade, controle de uso e relatórios/auditoria. Na prática, essas frentes se conectam diretamente com o nível de maturidade do processo interno de quem contrata.
1) Gestão e previsibilidade: ciclos de cobrança e organização de despesas em períodos que fazem sentido para a contabilidade e para o controle interno. Quando o fornecedor define cut-off e datas-chave de fechamento de forma consistente, a empresa consegue encaixar o pagamento/lançamento contábil no calendário financeiro. Isso melhora a previsibilidade do fluxo de caixa e reduz o “trabalho corrido” de conciliação em cima da hora.
2) Controle de uso: políticas de aceitação e canais de consumo (em especial, estabelecimentos habilitados para o benefício). O benefício tende a ter regras de elegibilidade (por exemplo, categoria de gasto, tipo de estabelecimento, localização ou natureza do serviço). Um modelo pos-pago bem desenhado aproveita a governança para reduzir uso indevido e limitar o escopo a estabelecimentos que de fato operam dentro das regras.
3) Relatórios e auditoria: capacidade de acompanhar transações por empregado, por período e por estabelecimento, quando disponível no serviço. Esse ponto é decisivo para reduzir divergências. Sem relatórios auditáveis, a conciliação vira um exercício manual, baseado em prints e mensagens, o que é lento e sujeito a erro. Já com relatórios estruturados e exportáveis, o time financeiro consegue automatizar partes da conciliação e acelerar o fechamento.
Para trabalhadores, o cartão é percebido como praticidade: em situações do dia a dia, tende a reduzir atritos no momento de pagamento e a manter o benefício ativo conforme o processo definido pelo empregador. Em modelos bem geridos, o trabalhador também não precisa “adivinhar” se um gasto vai ser aceito; o cartão é um instrumento que funciona conforme a rede e a regra contratual.
Para empresas, o diferencial passa pelo ciclo e pela estrutura de conciliação, que determinam o esforço operacional do time financeiro. Em alguns casos, o pos-pago reduz trabalho porque a fatura vem com detalhamento e agrupamentos coerentes. Em outros casos, se a empresa não recebe relatórios adequados ou se os cut-offs forem confusos, o pos-pago pode aumentar retrabalho. Por isso, a decisão deve ser orientada por processo: o melhor cartão é aquele que encaixa bem no seu fluxo interno de fechamento, auditoria e contestação.
4) Como fornecedores costumam estruturar o serviço (o que verificar)
Embora cada fornecedor tenha suas particularidades, alguns elementos aparecem com frequência na oferta de Cartão Alimentação Pos Pago:
- Credenciamento e rede de aceitação: presença de estabelecimentos que realmente atendam ao público-alvo e regiões onde a equipe vive/trabalha. Uma rede “ampla” em marketing não necessariamente significa “útil” em distribuição real; o que importa é onde o colaborador usa no dia a dia.
- Regras contratuais de cobrança: prazos de fechamento do ciclo, periodicidade da fatura e forma de liquidação. Aqui, datas e cut-offs importam mais do que slogans. Perguntas como “quando entra na fatura?” e “quando é estornado?” precisam estar respondidas de forma documental.
- Transparência de lançamentos: detalhamento do que compõe a cobrança (taxas, serviços, eventuais ajustes de data). Sem transparência, qualquer valor agregado ao longo do ciclo vira uma “caixa-preta”.
- Procedimentos de suporte: canais de atendimento e critérios para contestação de transações. Suporte bom não é apenas “responder rápido”; é conseguir resolver com evidências e trilhas auditáveis.
- Controles de segurança: mecanismos de autenticação e gestão de cartões (por exemplo, bloqueio em caso de perda, atualização cadastral, entre outros). Segurança operacional se reflete em menor taxa de exceções e maior tranquilidade do time interno.
Do ponto de vista de especialista, vale insistir em um ponto: “pos-pago” não substitui a necessidade de disciplina. Ele altera o timing da cobrança, mas não elimina a responsabilidade de acompanhar e conciliar o uso do benefício com registros internos. O que muda é que a disciplina se desloca: em vez de conciliar tudo “no ato”, a empresa concentra conferência na fase de ciclo/fechamento e na fase de contestação. Portanto, ao solicitar propostas, o ideal é pedir exemplos de relatórios (layout, granularidade e exportação) e descrever o fluxo de exceções.
Também é relevante perguntar sobre como o fornecedor lida com situações típicas do cotidiano corporativo:
- Colaborador desligado: o cartão é bloqueado automaticamente? Há um prazo? Como tratam transações realizadas após a data de desligamento?
- Troca de cartão: em caso de dano ou perda, existe processo de substituição e como isso afeta transações em trânsito?
- Alteração de dados: quando há mudança de centro de custo, departamento ou elegibilidade, como isso se reflete nos relatórios e no faturamento?
- Transações recusadas: existe registro dessas tentativas? Elas contam para algum indicador ou geram evento?
- Estornos e ajustes: quais são os prazos e evidências para contestar/confirmar que houve estorno efetivo?
Essas questões têm impacto direto em custos invisíveis. Por exemplo, se transações “tardias” caem em ciclos diferentes do esperado, o financeiro pode precisar de revisões retroativas. Se estornos demoram e não ficam claros, a contabilidade pode ficar desatualizada por semanas.
5) Preço e custos: como avaliar sem surpresas
Você mencionou “price information”, mas não foram fornecidos valores numéricos específicos. Então, em vez de inventar números, a abordagem correta é explicar como comparar custos de modo verificável. Em benefícios corporativos, o preço raramente é só uma taxa fixa. Mesmo que o contrato apresente uma taxa “de serviço”, a conta real é a soma de vários componentes — e, principalmente, o comportamento desses componentes quando há volume, exceções e mudanças no quadro de colaboradores.
Em geral, o custo total do Cartão Alimentação Pos Pago pode envolver componentes como:
- Taxas de serviço (mensais ou por transação, conforme modelo). Vale observar se a taxa incide sobre todas as transações ou apenas transações aprovadas, além de verificar se há taxa por evento (ex.: emissão, reemissão).
- Custos operacionais relacionados à gestão do benefício e ao suporte. Alguns fornecedores incluem suporte e ferramentas, outros cobram por acessos avançados, integrações específicas, ou volumes de chamadas/atendimentos.
- Custos de emissão/renovação do cartão e gestão de contingências (dependendo do contrato). Atenção a regras como “reposição gratuita até X vezes por ano” ou “taxa por lote”.
- Encargos de processamento que podem aparecer embutidos ou detalhados na fatura. Em alguns casos, a taxa de processamento pode variar conforme o tipo de estabelecimento, região ou categoria.
Para uma análise tecnicamente robusta, peça ao fornecedor um plano de custos com memória de cálculo (por exemplo: “se houver X colaboradores e Y transações no ciclo, qual será a projeção?”). Se houver modalidades com variação por volume, o contrato precisa deixar isso explícito. Essa é a forma mais segura de evitar estimativas genéricas.
Além disso, avalie o custo total de propriedade (TCO) do ponto de vista do seu próprio time. Às vezes o preço do fornecedor é menor, mas o esforço de conciliação aumenta porque:
- O detalhamento é insuficiente;
- Os relatórios não permitem exportar com filtros adequados;
- Há muita necessidade de contestação manual;
- As inconsistências do ciclo demandam revisões retroativas.
Portanto, ao comparar propostas, solicite também:
- Exemplos reais de faturas e relatórios (anônimos, mas com estrutura completa).
- Descrição dos “eventos tarifados”: emissão, substituição, estorno, correções de cadastro.
- Política de taxas em caso de devolução/estorno tardio.
- Prazo e forma de cobrança de mensalidades/serviços: se ocorre no início do mês, no final do mês ou após o ciclo.
Esse tipo de questionamento transforma “preço” em “processo de precificação”, reduzindo assimetria de informação. Um fornecedor que responde com transparência e documentação tende a ser mais confiável para uma operação pos-pago.
6) Fonte e contexto de aceitação: por que “rede” importa
O Cartão Alimentação Pos Pago só cumpre seu propósito se a rede de aceitação for compatível com a realidade dos utilizadores. Por isso, ao avaliar fornecedores, é importante entender:
- Onde estão os estabelecimentos habilitados (capilaridade e frequência de uso).
- Se a rede inclui perfis que fazem sentido para o público (mercearias, supermercados, restaurantes, etc., conforme regras do benefício e do contrato).
- Se há atualização constante do credenciamento e suporte a falhas recorrentes.
Esse cuidado ajuda a reduzir custos invisíveis: quando o uso fica restrito a poucos locais, o benefício perde atratividade e a empresa passa a lidar com mais exceções e chamados. Na prática, isso significa mais tempo do RH e mais triagem no suporte, além de potencial insatisfação dos colaboradores.
Outra camada importante é a consistência da aceitação no tempo. Um cartão pode funcionar bem em uma fase inicial e piorar se:
- Estabelecimentos deixam de credenciar ou não renovam habilitação;
- O credenciamento é regional e não acompanha o movimento de equipes;
- Há instabilidade em terminais de pagamento ou em integração do fornecedor com a rede.
Por isso, faz sentido pedir evidências sobre o ciclo de atualização da rede. Um fornecedor maduro geralmente consegue fornecer uma lista de estabelecimentos (ou um mecanismo de consulta) e explicar como monitora rejeições e falhas frequentes. Também vale negociar mecanismos de melhoria contínua: por exemplo, compromisso de credenciamento mínimo por região ou processo de solicitação de novos estabelecimentos.
7) O papel do fornecedor: SLA, conciliação e qualidade do suporte
Em contratos de Cartão Alimentação Pos Pago, a qualidade do fornecedor se mede na operação diária. O que costuma diferenciar fornecedores mais maduros:
- SLAs de suporte (tempo de resposta, resolução e canais).
- Processos de conciliação entre uso e fatura.
- Gestão de incidentes (falhas no processamento, cartões inoperantes, divergências de lançamento).
- Governança de dados (manuseio cadastral e integridade de registros do benefício).
Como regra prática, o time financeiro deve conseguir responder rapidamente a duas perguntas: “o que foi cobrado?” e “de onde veio cada linha da fatura?”. Se isso não for possível com documentos e relatórios claros, o risco operacional aumenta. Esse risco não é só financeiro: é também de reputação interna, porque qualquer divergência vira debate com colaboradores, RH e contabilidade.
Para avaliar SLA, não basta perguntar “qual o tempo de resposta”. É importante perguntar:
- Como a prioridade é definida? Existe matriz de severidade (P1/P2/P3)?
- Quais evidências são exigidas para abrir um chamado e quais evidências são entregues na resolução?
- Qual é o prazo de investigação antes de concluir se houve falha do fornecedor, falha do estabelecimento ou falha operacional do cartão?
- Como funciona a comunicação com a empresa durante incidentes (status, updates periódicos)?
Além disso, conciliação precisa ser tratada como um processo recorrente. Por exemplo, em muitos ambientes corporativos, a empresa executa:
- Verificação do período (transações aprovadas dentro do cut-off);
- Comparação entre relatório do fornecedor e registros internos (centros de custo, departamentos, datas de elegibilidade);
- Tratamento de exceções (estornos, recusa, divergência por empregado);
- Fechamento e validação final antes do contabilizar/emitir pagamento;
- Revisão posterior (tolerância a correções tardias).
Se o fornecedor fornece relatórios que suportam esse pipeline, o pos-pago tende a funcionar bem. Se não fornece, a empresa terá que compensar com trabalho manual e com processos paralelos (o que reduz o ganho de produtividade esperado ao escolher um cartão pos-pago).
8) Comparação suplementar (tabela) de condições e requisitos
A seguir, apresento uma comparação em formato de tabela com critérios comuns que você deve exigir ao cotar um Cartão Alimentação Pos Pago. Como não foram fornecidos dados específicos de fornecedores, esta tabela é estruturada como guia de avaliação (sem indicar preços numéricos ou empresas específicas).
| Critério | O que avaliar | Por que importa |
|---|---|---|
| Ciclo de cobrança | Periodicidade do fecho, prazo de faturação e datas-chave | Impacta conciliação contábil e planejamento financeiro |
| Transparência de lançamentos | Detalhamento por transação, empregado (quando aplicável) e estabelecimento | Permite auditoria e redução de divergências |
| Relatórios e exportação | Disponibilidade de relatórios, filtros e formatos (ex.: planilhas/extrações) | Evita retrabalho e acelera o fechamento mensal |
| Procedimento de contestação | Como registrar divergências, prazos e evidências exigidas | Reduz risco de custos indevidos e melhora a previsibilidade |
| Rede de aceitação | Cobertura geográfica e perfis de estabelecimentos | Determina adesão real do benefício no dia a dia |
| Processo de gestão de colaboradores | Atualização cadastral, desligamentos e reinícios | Minimiza inconsistências e interrupções desnecessárias |
| Segurança operacional | Bloqueio, reposição e autenticação | Protege o benefício e reduz incidentes |
| Condições contratuais | Prazos de vigência, taxas, penalidades e mudanças de plano | Evita custos não previstos e reduz risco jurídico/operacional |
Para aprofundar a comparação, vale complementar a tabela com itens “operacionais” que normalmente não aparecem em propostas curtas:
- Cut-off e competência: definição do que entra no ciclo e como são tratadas transações em trânsito.
- Tratamento de estornos: prazos esperados e como fica registrado no relatório.
- Integrações: possibilidade de exportar dados por API ou por arquivos em rotinas automatizadas.
- Rastreabilidade: identificação inequívoca do cartão e do terminal/estabelecimento (quando disponível).
- Política de alteração: como mudanças de cadastro afetam ciclos já fechados.
Ao incluir esses pontos, a comparação passa a medir a capacidade real de operar o benefício, não apenas a “promessa comercial”.
9) Guia passo a passo para contratar com segurança (condições e requisitos)
A seguir, um guia passo a passo baseado em boas práticas de procurement e gestão de benefícios corporativos, aplicável ao Cartão Alimentação Pos Pago. O objetivo é reduzir assimetria de informação e evitar que a empresa só perceba problemas depois do início do contrato.
-
Mapeie o perfil de uso do público: regiões de trabalho, hábitos de consumo e frequência esperada.
Condição: defina um conjunto mínimo de locais/estabelecimentos-alvo para validar a aderência da rede.
Detalhamento: liste as áreas onde os colaboradores de fato consomem (por exemplo, raio em torno dos centros de trabalho) e solicite ao fornecedor evidências de cobertura nesses locais. -
Solicite o fluxo completo do serviço: desde emissão/ativação até contestação de transações.
Condição: peça documento descrevendo “o que acontece quando X ocorre” (ex.: cartão perdido, divergência, falha de processamento).
Detalhamento: inclua cenários como estorno tardio, mudança de cadastro durante o ciclo, recusa em estabelecimento credenciado e inconsistência entre relatório e fatura. -
Peça relatório de amostra e um dicionário de campos.
Condição: garanta que o formato do relatório permita conciliação com registros internos.
Detalhamento: peça pelo menos dois exemplos: um “ciclo padrão” (sem exceções) e um “ciclo com exceções” para verificar como os problemas aparecem nos dados. -
Clarifique o ciclo pos-pago: datas de fecho, prazos, critérios de agrupamento e forma de lançamento.
Condição: obtenha exemplos de fatura fictícia/real (com dados anonimizados) para entender como se compõe a cobrança.
Detalhamento: valide se existem regras de agrupamento por estabelecimento, por empregado, por centro de custo e como isso aparece na exportação. -
Valide o suporte com SLA e histórico de resolução.
Condição: confirme tempo de resposta e meios de atendimento (técnico e administrativo).
Detalhamento: peça a matriz de severidade e como a empresa será notificada em incidentes sistêmicos (por exemplo, falha generalizada em processamento). -
Revise responsabilidades contratuais: quem fornece, quem opera, quem responde por falhas e como se realiza a correção.
Condição: inclua cláusulas sobre transparência e prazos de contestação.
Detalhamento: verifique quem assume a responsabilidade por erros de credenciamento do estabelecimento, por falhas no relatório e por correções em ciclos já fechados. -
Conduza um piloto com um grupo reduzido (quando viável) antes de escalar.
Condição: defina critérios de aceite (ex.: estabilidade de processamento, qualidade dos relatórios e taxa de exceções).
Detalhamento: sugira um período mínimo que inclua um ou dois ciclos de faturação, pois problemas de cut-off e relatórios muitas vezes aparecem após o fechamento. -
Treine o time interno (RH/Financeiro/Administrativo) para operar exceções e orientar colaboradores.
Condição: crie um procedimento interno simples para chamadas e triagem de incidentes.
Detalhamento: defina um “script” de triagem: quais dados o colaborador precisa informar (data/hora, estabelecimento, valor, se foi aprovada ou recusada) para acelerar a resolução.
Para tornar esse guia ainda mais prático, é recomendável criar um checklist de “documentos mínimos” que a empresa exige do fornecedor antes da assinatura. Por exemplo:
- Documento de ciclo pos-pago (cut-off, prazos e competências).
- Dicionário de campos e layout de exportação.
- Exemplo de fatura e relatório detalhado.
- Política de contestação e evidências exigidas.
- SLAs com matriz de severidade.
- Descrição do fluxo de gestão de colaboradores (cadastro, desligamento e ajustes).
- Política de segurança operacional (bloqueio, reposição e tempos).
- Política de incidentes e comunicação (como a empresa será informada).
Quando esses documentos existem e estão bem redigidos, a empresa ganha capacidade de auditoria e previsibilidade. Quando faltam, normalmente o contrato deixa lacunas que viram discussões caras no futuro.
10) Conformidade e responsabilidade: o que fazer para reduzir riscos
Do ponto de vista de gestão, a adoção do Cartão Alimentação Pos Pago tende a exigir:
- Políticas internas para elegibilidade, ajustes e comunicação ao colaborador.
- Rotina de conciliação para comparar relatórios do fornecedor com registros internos.
- Registro de auditoria para contestar ou justificar divergências, quando necessário.
Esses pontos não são apenas “burocracia”. Eles determinam se a empresa consegue tratar o benefício com consistência e se reduz incerteza operacional no ciclo de cobrança. Um modelo pos-pago com fraca governança interna tende a gerar:
- Aumento de chamados e retrabalho do time administrativo;
- Dificuldade em fechar competência contábil e fiscal;
- Risco de pagamento sem validação (por pressa ou falta de rastreabilidade);
- Possíveis disputas recorrentes com colaboradores, especialmente em situações de estornos e recusa.
Para reduzir riscos, a empresa deve desenhar uma rotina mínima de controle. Um exemplo de rotina operacional mensal pode incluir:
- Extração de relatórios do fornecedor no momento do fechamento do ciclo.
- Validação de consistência (totalizadores, número de transações, distribuição por período).
- Conciliação por chaves (cartão/colaborador, data do consumo, estabelecimento).
- Tratamento de exceções (transações que não batem, transações pós-cut-off, estornos em atraso).
- Abertura de contestação dentro do prazo contratual, com evidências registradas.
- Registro do resultado (ajustado, recusado, em investigação) para auditoria futura.
Esse processo pode ser parcialmente automatizado se o fornecedor permitir exportação em formato estruturado e se houver integração com sistemas internos. Mas mesmo com automação, a governança precisa existir — automação sem regra e sem procedimento só “acelera o erro”.
Também é relevante planejar como a empresa comunica exceções aos colaboradores. Por exemplo, se um colaborador tem uma transação recusada, a comunicação deve ser clara: “houve recusa na rede”, “tente outro local”, “abertura de chamado” e “prazo para retorno”. Quando isso não é claro, o suporte interno vira um “centro de reclamações”, e o fornecedor pode não conseguir classificar adequadamente o incidente.
11) FAQ — Perguntas frequentes sobre Cartão Alimentação Pos Pago
Como funciona o Cartão Alimentação Pos Pago na prática?
Funciona com uso durante o período e cobrança em ciclo posterior, conforme contrato. Em geral, o fornecedor disponibiliza relatórios do período para que a empresa concilie e acompanhe as transações. A lógica operacional costuma seguir: consumo → registro de transação → consolidação no ciclo → emissão da fatura → liquidação dentro do prazo → tratamento de exceções (quando necessário) conforme política de contestação.
Na prática, isso significa que a empresa deve organizar a rotina de conferência logo após o fechamento do ciclo. Se a empresa deixar para revisar apenas depois da liquidação, o espaço para contestar e corrigir tende a diminuir, e exceções podem se arrastar para o ciclo seguinte.
Quais informações eu devo exigir do fornecedor antes de contratar?
Você deve exigir: descrição do ciclo de cobrança, detalhamento de faturas, exemplos de relatórios, procedimento de contestação, SLA de suporte, regras de gestão de colaboradores e informações sobre a rede de aceitação. Além disso, é recomendável exigir um dicionário de campos e um layout de exportação para garantir que o time financeiro consiga trabalhar com os dados sem retrabalho.
Se possível, peça também um “ciclo com exceções” como exemplo. Isso ajuda a entender como o fornecedor reporta divergências e estornos, o que é justamente onde pos-pago tende a demandar mais governança.
O que muda em relação a modelos pré-pagos?
Na lógica pos-pago, o consumo é registrado e a liquidação ocorre no fecho do ciclo definido. Em modelos pré-pagos, o valor costuma ser disponibilizado previamente. A diferença prática aparece no fluxo financeiro e no processo de conciliação.
Em pré-pago, o controle pode ser mais simples do ponto de vista do “saldo disponível”, mas a empresa ainda pode precisar conciliar recargas, ajustes e consumo efetivo. Em pos-pago, a conciliação tende a ser mais relevante no momento do fechamento e no tratamento de exceções, principalmente porque o “momento da fatura” é posterior ao consumo.
Há risco de divergências nas transações?
Qualquer sistema de pagamento pode ter exceções. A redução de risco depende de: relatórios detalhados, conciliação disciplinada, mecanismo de contestação com prazos claros e suporte com SLA definido. Divergências podem ocorrer por diferentes motivos: processamento atrasado, estorno fora do timing esperado, falhas de integração, recusa no estabelecimento, diferenças de cut-off e até erros cadastrais (por exemplo, colaborador trocado no cadastro ou centro de custo desatualizado).
O importante é que o contrato e os relatórios permitam diagnosticar a causa. Sem capacidade de rastreio, a divergência vira “discussão sem evidência”.
O cartão pode ser bloqueado ou substituído em caso de perda?
Em contratos bem estruturados, sim: existem procedimentos de bloqueio e reposição. Verifique no contrato o tempo de resposta, os requisitos para solicitação e as regras de substituição. Também vale entender como fica o comportamento em transações “em trânsito” no momento do bloqueio e como o relatório indica o status do cartão (ativo, bloqueado, substituído).
Outra pergunta útil é: o bloqueio é imediato (instantâneo) ou há uma janela de processamento? Dependendo do risco, isso pode ser relevante para governança e para reduzir disputas.
Como saber se a rede de aceitação atende minha equipe?
Solicite ao fornecedor a cobertura por região e, se possível, valide uma lista de estabelecimentos com base no perfil de uso da sua empresa. Um piloto ajuda a medir aderência real. Na prática, é comum que as empresas avaliem:
- Frequência de uso por região e proximidade do trabalho;
- Variedade de estabelecimentos (para reduzir “dependência” de poucos locais);
- Taxa de recusa ou indisponibilidade nos locais críticos (mesmo que essa taxa não seja “zero”, o importante é entender a estabilidade);
- Atendimento a preferências de consumo (por exemplo, supermercados vs. restaurantes, dependendo das regras do benefício).
Existe exportação de dados para apoiar a contabilidade?
Frequentemente existe, mas varia por fornecedor. Peça confirmação de formatos, filtros e qualidade do detalhamento para garantir que o time financeiro consiga conciliar com eficiência. Em ambientes maduros, é desejável ter exportação que permita conciliação por datas, por cartão e por estabelecimento.
Se o fornecedor oferece integração via API, avalie se os dados têm consistência e se a empresa consegue operar rotinas automatizadas com logs e reprocessamento em caso de falha. Caso a exportação seja apenas manual, verifique o esforço operacional necessário em cada ciclo.
Qual é o principal cuidado na escolha do Cartão Alimentação Pos Pago?
O cuidado central é avaliar governança: ciclo de cobrança, transparência de fatura, qualidade dos relatórios e robustez do suporte. Isso costuma ser mais determinante do que diferenças superficiais de “tipo de cartão”.
Em geral, o melhor indicador de maturidade do fornecedor é a capacidade de fornecer documentação clara e exemplos reais (anônimos) que demonstrem como o modelo funciona no mundo real — especialmente em situações que fogem do fluxo “ideal”.
12) Fontes e referências de contexto (sem números inventados)
Para sustentar a discussão em termos de boas práticas e transparência em serviços de pagamentos e relatórios, utilize referências institucionais sobre gestão de risco e pagamentos eletrónicos, como diretrizes e publicações de reguladores e organizações internacionais. Como exemplos de fontes frequentemente usadas para enquadrar temas como segurança, conciliação, relatórios e práticas de gestão de risco em serviços financeiros, considere:
- Banco de Portugal (temas de pagamentos e segurança no ecossistema financeiro).
- Autoridade Europeia para Valores Mobiliários e Mercados (ESMA) e documentos sobre estruturas de reporte e práticas relacionadas (quando aplicáveis).
- Banco Central Europeu (BCE) e publicações sobre sistemas de pagamento e requisitos operacionais.
- ISO/IEC 27001 (como referência para gestão de segurança da informação, quando aplicável ao fornecedor).
Observação: como não foram fornecidos dados de preços, marcas ou “supplier details” específicos, este artigo evita afirmar custos ou desempenho numérico. O foco foi fornecer um método objetivo de avaliação e contratação do Cartão Alimentação Pos Pago.
Ao usar fontes institucionais, vale também aplicar o raciocínio de “controle e evidência”: para qualquer exigência do contrato (SLA, contestação, segurança, relatórios), a empresa deve buscar não apenas promessa, mas evidência operacional e documental. Isso reduz riscos de interpretação futura e fortalece a governança do benefício.
13) Conclusão: decisão baseada em processo, não apenas em produto
O Cartão Alimentação Pos Pago pode ser uma escolha sólida quando a empresa busca alinhar benefício, governança e conciliação por ciclos. Para acertar, priorize: clareza do contrato, qualidade de relatórios, procedimento de contestação e aderência da rede de aceitação ao cotidiano da equipe. Com esses critérios, a decisão tende a ser mais previsível e menos dependente de promessas genéricas.
No fim, pos-pago é tanto “produto” quanto “processo”. Quem trata o ciclo de cobrança como uma operação — com rotinas internas de conferência, documentação de exceções e comunicação disciplinada — tende a extrair o máximo de valor do modelo. Quem ignora esses pilares corre o risco de transformar o benefício em um problema recorrente de conciliação.
Se você quiser, posso também ajudar a transformar este conteúdo em um checklist de contratação (por exemplo, em formato de documento para o time de procurement) ou em um modelo de perguntas para RFP (Request for Proposal) direcionado ao seu cenário de colaboradores, volume e regiões de uso.
-

Maintaining Oral Health with Dental Implants for the Elderly
-
Leasing a Car: Expert Tips for Your Next Vehicle
-
Maintaining Oral Health After Tooth Loss with Dental Implants
-
Guide to Senior Living Apartments: Affordable and Comfortable Environments
-
Affordable Independent Living: Finding the Right Senior Housing